
Методы определения потребности в оборотных средствах
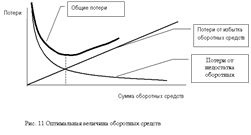
Эффективное использование оборотных средств во многом зависит от правильного определения потребности в оборотных средствах. Занижение величины оборотных средств влечет за собой неустойчивость финансового положения, перебои в производственном процессе и снижение объемов производства и прибыли. Завышение размера оборотных средств снижает возможности предприятия производить капитальные затраты для расширения производства (рис. 11). Потребность в оборотных средствах зависит от множества факторов: объемов производства и реализации; характера деятельности предприятия; длительности производственного цикла; видов и структуры потребляемого сырья; темпов роста объемов производства и т.п.
Точный расчет потребности предприятия в оборотных средствах следует вести из расчета времени пребывания оборотных средств в сфере производства и сфере обращения.
Время пребывания оборотных средств в сфере производства охватывает период, в течение которого оборотные средства пребывают в состоянии запасов и в виде незавершенного производства.
Время пребывания оборотных средств в сфере обращения охватывает период пребывания их в форме остатков нереализованной продукции, в виде отгруженной, но еще не оплаченной продукции, дебиторской задолженности, в виде денежных средств, находящихся в кассе предприятия, на счетах в банках.
Чем выше скорость оборота (суммарное время пребывания в сфере производства и обращения), тем меньше потребность в оборотных средствах.
Предприятие заинтересовано в сокращении размеров своего оборотного капитала. Но это сокращение должно иметь разумные пределы, так как оборотные средства должны обеспечивать нормальный режим его работы.
При определении оптимальной потребности в оборотных средствах рассчитывается сумма денежных средств, которая будет авансирована для создания производственных запасов, заделов незавершенного производства и накопления готовой продукции на складе. Для этого используется три метода: аналитический, коэффициентный и метод прямого счета.
Сущность аналитического, или опытно-статистического метода состоит в том, что при анализе имеющихся товарно-материальных ценностей корректируются их фактические запасы и исключаются излишние и ненужные ценности.
При коэффициентном методе в норматив предшествующего периода вносятся поправки на планируемое изменение объемов производства и на ускорение оборачиваемости.
Аналитический и коэффициентный методы могут применяться на тех предприятиях, которые функционируют больше года, сформировали производственную программу и организовали производственный процесс, имеют статистические данные за прошлые годы и не располагают достаточным количеством квалифицированных специалистов для более детальной работы в области планирования оборотных средств.
Метод прямого счета предусматривает расчет запасов по каждому элементу оборотных средств. Этот метод используется при организации нового предприятия и периодическом уточнении потребности в оборотных средствах действующего предприятия.
Общие нормативы собственных оборотных средств определяются в размере их минимальной потребности для образования запасов сырья, материалов, топлива, незавершенного производства, расходов будущих периодов, готовых изделий.
Общий норматив оборотных средств состоит из суммы частных нормативов:
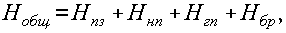
где Нпз - норматив производственных запасов; Ннп - норматив незавершенного производства; Нгп - норматив готовой продукции; Нбр - норматив будущих периодов.
Норматив производственных запасов зависит от среднесуточного потребления сырья, материалов топлива и нормы запаса в днях:
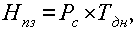
где Рс - среднесуточное потребление данного вида сырья или материалов
(в рублях); Тдн - норма запаса в днях.
Средняя норма запаса в днях исчисляется в целом как средневзвешенная от норм запаса оборотных средств по отдельным видам.
Норма запаса в днях по отдельному виду, складывается из следующих составляющих:
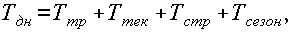
где Ттр - транспортный запас; Ттек - текущий складской запас; Тстр - страховой(гарантийный запас); Тсезон - сезонный запас.
Транспортный запас устанавливается по продолжительности времени пробега груза от поставщика до потребителя с учетом времени документооборота.
Если имеется несколько поставщиков, то транспортный запас определяется как средневзвешенная величина с учетом длительности пробега и размера поставки:
Объем поставки, т Время пробега груза, дн.
- 1-й поставщик 20 15
- 2-й поставщик 30 14
- 3-й поставщик 10 12
Ттр = (20 Ч15 + 30 Ч 14 + 10 Ч12) (20 + 30 + 10) = 14 дн.
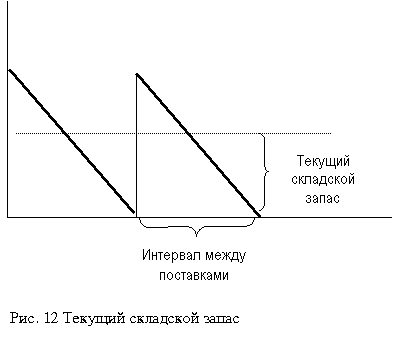
Текущим складским запасом материальных ценностей называют запас, обеспечивающий потребности производства на период между двумя очередными поступлениями их поставщиков (рис. 12).
В состав оборотных средств включается средний текущий запас, принимаемый в размере 50 % от продолжительности интервала между двумя смежными поставками:

где И - длительность в днях интервала между поставками.
Средний интервал между поставками можно рассчитать по формуле
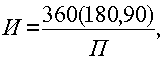
где П - число поставок за период.
Гарантийным (страховым) запасом материальных ценностей называется запас, предназначенный для обеспечения потребностей производства на случай задержки поступления материальных ценностей.
Величину страхового запаса устанавливают как правило, в пределах 50 % от величины текущего запаса. Этот предел повышается в случае, если предприятие расположено вдали от поставщиков, потребляемые материалы являются уникальными, выпускаемая продукция требует много компонентов или комплектующих от разных поставщиков.
Сезонный запас рассчитывается на предприятиях с сезонным характером поставок сырья.
Размер оборотных средств для незавершенного производства определяется с учетом длительности производственного цикла и величины коэффициента нарастания затрат:
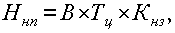
где В - объем среднедневного выпуска продукции по производственной себестоимости; Тц - длительность производственного цикла; Кнэ - коэффициент нарастания затрат в незавершенном производстве.
Производственным циклом называется ряд производственных процессов, выполняемых при изготовлении продукции.
Продолжительность производственного цикла складывается из времени, затрачиваемого непосредственно на операции по обработке сырья, материалов, заготовок, и времени, которое требуется на перерывы между операциями от начала первой операции до сдачи готовой продукции на склад.
Коэффициент нарастания затрат характеризует степень готовности продукции и определяется отношением себестоимости незавершенного производства к себестоимости готовой продукции.
Нарастание затрат может быть равномерным и неравномерным (замедленным и ускоренным).
При равномерном нарастании затрат коэффициент нарастания затрат находят по формуле
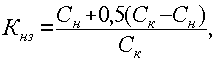
где Сн - стоимость сырья и материалов, поступающих в процесс роизводства;
Ск - стоимость готовой продукции.
При неравномерном нарастании затрат коэффициенты нарастания затрат вначале определяются в нескольких точках производственного процесса:

где Кi - коэффициент нарастания затрат в i-той точке; Сi - стоимость незавершенного производства в i-той точке; Ск - себестоимость готового продукта.
Общий для процесса коэффициент нарастания затрат рассчитывается как средняя величина:
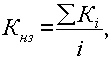
где Кнз - общий для процесса коэффициент нарастания атрат;
i - количество точек расчета частных коэффициентов.
Величина оборотных средств, вложенных в запасы готовой продукции на складе, зависит от среднесуточного выпуска продукции и длительности хранения продукции на складе:
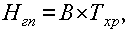
где В - среднесуточный выпуск продукции по производственной себестоимости; Тхр - средняя длительность хранения готовой продукции на складе.
Длительность хранения продукции на складе, в свою очередь, рассчитывается как сумма времени на формирования партии продукции для отгрузки и оформления документов на эту партию:
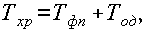
где Тфп- время, необходимое для формирования партии для отгрузки готовой продукции потребителю, дн.; Тод- время, необходимое для оформления документов для отправки груза потребителю, дн.
Рассчитанная тем или иным способом величина необходимой для нормальной работы суммы оборотных средств повышает эффективность использования этого ресурса.
. Издержки предприятия
В процессе основной деятельности предприятия происходит потребление имеющихся у него ресурсов. Результатом этой деятельности является продукт, в затратах на производство которого отражается уровень использования ресурсов. Если суммарные затраты (издержки) оказываются ниже доходов от реализации продукции предприятия, оно имеет положительный результат своей деятельности, называемый прибылью.
ВИДЫ ИЗДЕРЖЕК
Издержки - это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием своей производственной деятельности.
В странах с развитыми рыночными отношениями существуют два подхода к оценке издержек: бухгалтерский и экономический.
Бухгалтерские издержки представляют собой стоимость израсходованных ресурсов, измеренную в фактических ценах их приобретения. Это издержки, представленные в виде платежей за приобретаемые ресурсы (сырье, материалы, амортизация, труд и т.д.).
Однако для принятия решений о целесообразности продолжения деятельности своего предприятия владельцы должны учитывать экономические издержки.
Экономические издержки - это количество (стоимость) других продуктов, от которых следует отказаться или которыми следует пожертвовать, чтобы получить какое-то количество данного продукта.
Для отечественной экономики характерен бухгалтерский подход к оценке издержек. Если принять это во внимание, то термины «издержки» и «затраты» можно считать синонимами.
Для целей учета затраты классифицируются по различным признакам.
По экономической роли в процессе производства затраты можно разделить на основные и накладные.
К основным относятся затраты, связанные непосредственно с технологическим процессом, а также с содержанием и эксплуатацией орудий труда.
Накладные - расходы на обслуживание и управление производственным процессом, реализацию готовой продукции.
По методу отнесения затрат на производство конкретного продукта выделяют прямые и косвенные затраты .
Прямые - это затраты, связанные с изготовлением только данного вида продукции и относимые непосредственно на себестоимость данного вида продукции.
Косвенные затраты при наличии нескольких видов продукции не могут быть отнесены непосредственно ни на один из них и подлежат распределению косвенным путем.
По отношению к объему производства продукции затраты подразделяются на переменные и постоянные.
Переменные затраты это затраты, общая величина которых на данный период времени находится в непосредственной зависимости от объема производства и реализации.
Под постоянными затратами понимают такие затраты, сумма которых в данный период времени не зависит непосредственно от объема и структуры производства и реализации.
К переменным обычно относят затраты на сырье и материалы, топливо, энергию, транспортные услуги, часть трудовых ресурсов, т.е. те издержки, уровень которых изменяется с изменением объема производства (рис. 17 а).
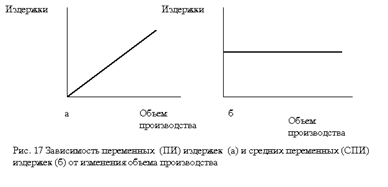
Однако, если рассмотреть средние переменные издержки (издержки на единицу продукции), можно заметить, что их уровень остается примерно одинаковым при различных объемах производства. На единицу продукции расходуется примерно одинаковое количество сырья, электроэнергии и т.д. (рис. 17 б).
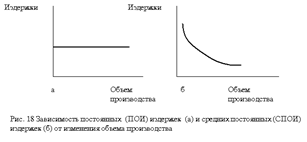
К постоянным издержкам относятся отчисления на амортизацию, арендная плата, заработная плата управленческого персонала и прочие затраты, которые имеют место, даже если предприятие не производит продукцию. В определенном диапазоне выпуска общая сумма этих издержек остается практически неизменной (рис. 18 а).
Что касается средних постоянных издержек (на единицу продукции), они снижаются с ростом объема производства и увеличиваются при его снижении (рис. 18 б).
Сумма постоянных и переменных издержек составляет валовые издержки предприятия. С увеличением объема производства и реализации продукции валовые издержки на единицу продукции снижаются за счет снижения постоянных расходов.