
Макроэкономическая роль платежного баланса
Составление платежного баланса как отражения международных расчетов страны предназначено для выполнения как учетных, так и аналитических задач, тесно связанных между собой. Круг участников внешнеэкономических операций многообразен: отдельные страны и их группировки, национальные, иностранные и транснациональные корпорации, компании и банки, различные национальные и международные организации и учреждения, частные лица, государственные валютные органы и т.д. Это приводит к необходимости учета, обработки большого числа данных, поступающих не только из национальных, но и из иностранных источников. Отсюда основным требованием становится единство содержания и методов исчисления однородных показателей. На достижение такого единства, придающего универсальный характер применяемым показателям и возможность проводить их сопоставления, направлены рекомендации, содержащиеся в Руководстве Международного валютного фонда (МВФ) по составлению платежного баланса.
В настоящее время эти рекомендации положены в основу составления платежных балансов стран -- членов МВФ. В то же время отдельные страны вносят в правила составления платежных балансов свои элементы, обусловленные особенностями их экономики, внешнеэкономического положения, принятой системы национального счетоводства. Поэтому сопоставление показателей платежных балансов отдельных стран всегда содержит определенную долю условности и неточности, избежать которых невозможно.По этой причине вытекающие из подобных сопоставлений выводы указывают в первую очередь на масштабы анализируемых явлений, основные направления протекающих процессов и их последствия, но не могут претендовать на абсолютную полноту и точность оценок.
Международные платежные отношения прошли длительный путь развития. Вместе с ними развивается и претерпевает определенные изменения методология составления и анализа платежных балансов. Современные формы представления платежного баланса являются результатом длительной эволюции теории платежного баланса и практики его составления.
Первые попытки учета масштабов и оценки последствий международных экономических операций появились в Англии в конце XIV в. и были связаны с экономическими воззрениями раннего меркантилизма. Стремление предотвратить отлив из страны золота, которое олицетворялось с национальным богатством, вызвало необходимость осмысления природы и оценки масштабов внешней торговли, а затем и других внешнеэкономических операций. Само понятие «платежный баланс» было впервые введено в экономическую теорию Джеймсом Стюартом в 1767 г.. но составление платежного баланса и охват входящих в него операций до начала XX в. понимались в разных странах неодинаково.
Практически все видные представители экономической науки, начиная от А. Смита и Д. Рикардо, отдали дань, проблеме равновесия платежного баланса, внося новые элементы и представления в процесс составления платежных балансов. Переход капитализма в современную стадию, отмеченный ростом вывоза капитала, быстрым развитием других международных экономических операций, привел к расширению содержания платежных балансов. Одновременно возрастает необходимость и совершенствуется практика учета международных расчетов как следствие усиления роли государства в формировании и урегулировании платежных балансов. Возрастает роль государственных экономических учреждений -- казначейства, бюджетных и кредитных органов, таможенных и других учреждений, деятельность которых включает сбор и анализ данных о международных расчетах.
К началу XX в. наиболее полное развитие методы составления платежного баланса получили в США и Великобритании. Первая официальная публикация платежного баланса США была подготовлена министерством торговли в 1923 г. по показателям 1922 г. Предыдущие публикации принадлежали отдельным исследователям и не имели официального характера. Одним из последствий превращения США после первой мировой войны в страну-кредитор и в мировой финансовый центр стал повышенный интерес к составлению баланса международных экономических операций, который был бы достаточно точным и подробным, чтобы служить ориентиром для выработки надлежащей экономической политики. С этой целью министерство торговли США скорректировало данные и методику первой официальной публикации и опубликовало платежный баланс США за 1923 г., данные которого в целях анализа были сгруппированы по трем разделам: текущие операции, движение капиталов, операции с золотом и серебром.
В 1943 г. американский экономист X. Лэри составил платежный баланс США за 1919--1939 гг. Его форма послужила основой для составления платежного баланса США после второй мировой войны. С 1946 г. квартальные и годовые отчеты о платежном балансе стали печататься министерством торговли США в журнале «Surwey of Current Business». Примерно так же прошел процесс разработки и анализа показателей платежного баланса в Великобритании и ряде других стран. Платежный баланс, составленный Лэри за 1919--1939 гг., и последующие официально опубликованные платежные балансы США и ряда других стран.
Формирование мирового хозяйства требовало сопоставления показателей международных расчетов отдельных стран. Поэтому принципы составления платежного баланса отдельных стран подвергаются все большей унификации. Достижению определенного единообразия в представлении данных международных расчетов способствовала деятельность Лиги наций и МВФ.
Эксперты Лиги наций провели работу по стандартизации методики составления платежных балансов. Публикация Лигой наций в 1924 г. данных о платежных балансах 13 стран за 1922 г. положила начало международному сопоставлению этих показателей. В 1927 г. Лигой наций были предложены схема и ряд рекомендаций, в которых за образец брались главным образом платежные балансы США и Англии.
В результате уточнений, внесенных экспертами Лиги наций, была создана схема составления платежного баланса, которая в 1947 г. была опубликована как документ ООН. Он стал итогом деятельности Лиги наций в указанной области, одновременно послужив базой для разработки формы и принципов составления платежного баланса Международным валютным фондом.
МВФ продолжал разработку методики унификации схемы платежного баланса, результаты которой находят отражение в периодически переиздаваемом Руководстве по платежному балансу. В настоящее время публикации платежных балансов стран --
членов МВФ осуществляются на основе правил, содержащихся в издании Руководства 1993 г. Предложенная МВФ схема в общих чертах повторяет принятую систему построения статей платежных балансов ведущих стран, но с некоторыми модификациями, которые делают эту схему универсальной и позволяют сравнивать и анализировать платежные балансы не только развитых, но и развивающихся государств, а также государств, осуществляющих переход к рыночной экономике.
Классификация статей платежного баланса по методике МВФ
A. Текущие операции
B. Товары
Услуги
Доходы от инвестиций
Прочие услуги и доходы
Частные односторонние переводы
Официальные односторонние переводы
Итог: А. Баланс текущих операций
B. Прямые инвестиции и прочий долгосрочный капиталПрямые инвестиции
Портфельные инвестиции
Прочий долгосрочный капитал
Итог: (соответствует концепции базисного баланса в США)
C. Краткосрочный капитал
D. Ошибки и пропуски
Итог: (соответствует концепции ликвидности в США)
E. Компенсирующие статьи
Переоценка золото-валютных резервов, распределение и использование СДР
F. Чрезвычайное финансирование
G. Обязательства, образующие валютные резервы иностранных официальных органов
Итог: (соответствует концепции официальных расчетов в США) Н. Итоговое изменение резервов СДР Резервная позиция в МВФ Иностранная валюта Прочие требования Кредиты МВФ.
Из данной классификации видно, что все сделки между данной страной и остальным миром включают в себя текущие операции и операции с капиталом. Соответственно, платежный баланс включает в себя три составных элемента:
счет текущих операций;
счет движения капитала и финансовых операций;
изменение официальных резервов.
Обобщенная структура платежного баланса
Счет текущих операций включает в себя экспорт товаров и услуг (со знаком "плюс"), импорт (со знаком "минус"), чистые доходы от инвестиций и чистые текущие трансферты. Разница между товарным экспортом и товарным импортом образует собственно торговый баланс. В целом счет текущих операций выступает как расширенный торговый баланс.
Товарный экспорт (и все экспортоподобные операции) учитываются со знаком "плюс" и выступают как кредит, потому что создают запасы иностранной валюты в национальных банках. Наоборот, импорт (и все импортоподобные операции) учитываются в графе «дебет» со знаком "минус", потому что они сокращают запасы иностранной валюты в стране.
Чистые факторные доходы из-за рубежа образуются в результате экспорто - и импортоподобных операций. Они включают в себя чистую оплату труда временных (сезонных, приграничных и т.д.) работников и чистые доходы от кредитных услуг, которые связаны с «экспортом» услуг вкладываемого за рубежом национального денежного капитала. Если национальный капитал, вложенный за рубежом, приносит больший объем процентов и дивидендов, чем иностранный капитал, инвестированный в данной стране, то чистые доходы от инвестиций окажутся положительными; в противном случае - отрицательными.
Иногда активы и пассивы данной страны наращиваются без осязаемых потоков ценностей между странами. Наиболее частым примером такого рода является невозвращение в "свою" страну прибылей отечественных корпораций, реинвестируемых в иностранных фирмах. В этом случае отечественная материнская компания увеличивает свои активы за рубежом, но не репатриирует их в "свою" страну в виде дивидендов. В обычной государственной статистике такие прибыли и их реинвестирование за границей полностью исключаются из статей платежного баланса, как будто никаких международных сделок не произошло, пока эти прибыли не будут репатриированы в страну материнской компании.
Чистые текущие трансферты включают переводы частных и государственных средств в другие страны (пенсии, подарки, денежные переводы за границу или безвозмездная гуманитарная помощь иностранным государствам). Учет односторонних трансфертов (даров) является технически сложным, так как невозможно сопоставить два взаимопогашающих друг друга потока ценностей (например, когда медицинская по мощь экспортируется за границу безвозмездно). В этом случае в графе "дебет" со знаком "минус" появляется специальная строка "односторонние трансферты" (или "дары"), так как подобные платежи истощают имеющийся в стране запас иностранной валюты.
В макроэкономических моделях сальдо счета текущих операций обычно изображается как разность:
Х - М = Хn = Y - (C+I+G)
Экспорт Импорт Чистый Абсорбция (и экспорто- (и иморто- экспорт подобные подобные операции) операции)
Абсорбция - часть валового внутреннего продукта, реализуемая отечественным домашним хозяйствам, фирмам и правительству данной страны. Когда страна сталкивается с дефицитом баланса по текущим операциям, это означает, что ее расходы по оплате импорта превосходят доходы, полученные от экспорта. Этот дефицит финансируется либо с помощью зарубежных займов, либо путем продажи части активов иностранцам, что и отражается в счете движения капиталов. Эти сделки ведут к сокращению чистых зарубежных активов.
Чистые зарубежные активы (Net foreign assets, NFA) - разность между величиной зарубежных активов, которыми владеют отечественные резиденты, и величиной национальных активов, которыми владеют иностранцы.
Исчерпание кредита и пользующихся спросом активов приводит к необходимости макроэкономической корректировки текущего счета платежного баланса. Корректировка предполагает либо увеличение доходов от экспорта товаров и услуг за границу, либо сокращение расходов по импорту, в том числе и с помощью внешнеторговых ограничений (введение тарифов на импорт, импортных квот и т.д.). В случае ограничительной внешнеторговой политики макроэкономическая корректировка оказывается весьма болезненной для отечественных потребителей, так как они сталкиваются с возросшими ценами как на импортные, так и на отечественные товары. При этом состояние текущего счета платежного баланса улучшается только в краткосрочном периоде, так как в долгосрочной перспективе (даже в том случае, когда торговые партнеры не предпринимают ответных ограничительных мер) чистый экспорт из данной страны уменьшится вследствие повышения курса национальной валюты.
Положительное сальдо счета текущих операций противоположно дефициту: в этом случае страна получает иностранной валюты больше, чем тратит за границей, а следовательно, может предоставлять кредиты иностранцам или накапливать зарубежные активы.
В счете движения капитала и финансовых операций отражаются все международные сделки с активами: доходы от продажи акций, облигаций, недвижимости и т.д. иностранцам и расходы, возникающие в результате покупок активов за границей.
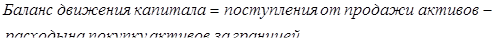
Продажа иностранных активов увеличивает запасы иностранной валюты, а их покупка -- уменьшает их. Поэтому баланс движения капитала и финансовых операций показывает чистые поступления иностранной валюты от всех сделок с активами.
Положительное сальдо счета движения капитала и финансовых операций определяется как чистый приток капитала в страну. Наоборот, чистый отток (или вывоз капитала) возникает на фоне дефицита счета движения капитала и финансовых операций, когда расходы на покупки активов за границей превосходят доходы от их продажи за рубеж.
Принятая МВФ система классификации статей платежного баланса используется странами--членами Фонда, включая Россию, как основа национальных методов классификации. При этом характер международных расчетов отдельных стран диктует и особенности составления ими платежных балансов. Платежные балансы развитых и развивающихся стран существенно различаются по содержанию. Есть и особенности в расчетах отдельных стран, которые находят отражение в платежных балансах. Для стран, входящих в Организацию экономического сотрудничества и развития (ОЭСР), характерна система составления платежных балансов на основе методов, принятых в США и других ведущих странах, которые отличаются от схемы, рекомендованной МВФ, в некоторых деталях.
Схемы платежного баланса, принятые в настоящее время МВФ и ОЭСР, учитывают общие черты, свойственные всем развитым странам, и предоставляют каждой из них возможность вносить свои с учетом специфических финансовых операций. Как правило, такие особенности связаны с методами измерения сальдо платежного баланса и его покрытия. Россия после своего вступления в МВФ также регулярно публикует свой платежный баланс.