
Глава 2. Методика анализа и планирования денежного потока организации
Методика анализа денежных потоков
Для осуществления анализа денежных потоков требуется информация, характеризующая различные виды деятельности компании, отражающаяся в учете и отчетности. В разделе об источниках информации уже упоминалось о том, что МСФО выделяют два основных метода учета - прямой и косвенный. Основные различия данных методов заключаются в начальной информационной базе и объеме итоговых данных. Рассмотрим методология расчета данных по каждому методу.
Косвенный метод раскрывает информацию о чистом денежном потоке компании за отчетный период, базируясь на отчет о финансовых результатах и отчетный баланс. В данном методе проводится расчет по трем направлениям деятельности и в целом по компании.
Для расчета чистого потока денежных средств для операционной деятельности наибольшее внимание уделяется чистой прибыли отчетного периода и другим потокам, относящимся к данному виду деятельности. Общая формула расчета данного чистого денежного потока имеет следующий вид:
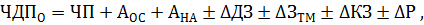
где ЧДПО -- сумма чистого денежного потока предприятия для операционной деятельности в рассматриваемом периоде;
ЧП -- сумма чистой прибыли предприятия;
АОС -- сумма амортизации основных средств;
АНА -- сумма амортизации нематериальных активов;
- ?ДЗ -- прирост (снижение) суммы дебиторской задолженности;
- ?ЗТМ -- прирост (снижение) суммы запасов товарно-материальных ценностей, входящих в состав оборотных активов;
- ?КЗ -- прирост (снижение) суммы кредиторской задолженности;
- ?Р -- прирост (снижение) суммы резервного и других страховых фондов.
Для следующего вида деятельности расчет складывается из разности между суммой реализации внеоборотных активов и суммой их приобретения в отчетном периоде.
Формула для расчета чистого денежного потока для инвестиционной деятельности:
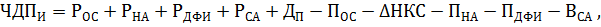
где ЧДПИ -- сумма чистого денежного потока предприятия по инвестиционной деятельности в рассматриваемом периоде;
РОС -- сумма реализации выбывших основных средств;
РНА -- сумма реализации выбывших нематериальных активов;
РДФИ -- сумма реализации долгосрочных финансовых инструментов инвестиционного портфеля предприятия;
РСА -- сумма повторной реализации ранее выкупленных собственных акций предприятия;
ДП -- сумма дивидендов (процентов), полученных предприятием по долгосрочным финансовым инструментам инвестиционного портфеля;
ПОС -- сумма приобретенных основных средств;
?Н КС -- сумма прироста незавершенного капитального строительства;
ПНА -- сумма приобретения нематериальных активов;
ПДФИ -- сумма приобретения долгосрочных финансовых инструментов инвестиционного портфеля предприятия;
ВСА -- сумма выкупленных собственных акций предприятия.
Чистый денежный поток финансовой деятельности вычисляется как разность между суммой финансовых ресурсов, привлеченных из внешних источников, и суммой основного долга:
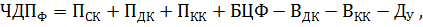
где ЧДПФ -- сумма чистого денежного потока предприятия по финансовой деятельности в рассматриваемом периоде;
ПСК -- сумма дополнительно привлеченного из внешних источников собственного акционерного или паевого капитала;
ПДК -- сумма дополнительно привлеченных долгосрочных кредитов и займов;
ПКК -- сумма дополнительно привлеченных краткосрочных кредитов и займов;
БЦФ -- сумма средств, поступивших в порядке безвозмездного целевого финансирования предприятия;
ВДК -- сумма выплаты (погашения) основного долга по долгосрочным кредитам и займам;
ВКК -- сумма выплаты (погашения) основного долга по краткосрочным кредитам и займам;
ДУ -- сумма дивидендов (процентов), уплаченных собственникам предприятия (акционерам) на вложенный капитал (акции, паи и т.п.).
Для получения итогового результата по трем направлениям деятельности следует сложить результаты по каждой деятельности и получить итоговый чистый денежный поток компании за отчетный период.
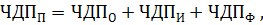
где ЧДПП -- сумма денежного потока в периоде;
ЧДПО -- чистого потока предприятия по деятельности;
ЧДПИ -- чистого потока предприятия по деятельности;
ЧДПф -- чистого потока предприятия по деятельности.
Таким образом, косвенный метод движение денежного компании, главного финансового финансирования, по направлениям и в целом. Плюсом метода относительная расчета, так как большинство информации уже в формах финансовой отчетности.
Прямой анализа описывает как чистый, так и денежный компании в рассматриваемом периоде, а характеризует все и по трем направлениям деятельности. метод с тем, что операционной деятельности иным путем, а в методе используется информационная база учета, где все и расходы. для операционного денежного приведена ниже:
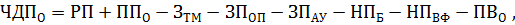
где ЧДПО -- чистого потока предприятия по деятельности в периоде;
РП -- денежных средств, полученных от реализации продукции;
ППО -- прочих денежных средств в операционной деятельности;
ЗТМ -- денежных средств, выплаченных за сырья, и у поставщиков;
ЗПОП -- заработной платы, выплаченной оперативному персоналу;
ЗПАУ -- заработной платы, выплаченной административно-управленческому персоналу;
НПБ -- налоговых платежей, перечисленная в бюджет;
НПвф -- налоговых платежей, перечисленная во фонды;
ПВО -- прочих денежных средств в операционной деятельности.
Что расчета общей чистых потов по всем деятельности, то она выводится аналогично методу.
Как было замечено, не выделили метод для денежных потоков, а не существует строгих по прямого или метода, компании вправе самостоятельно наиболее и метод. многие российские выбирают метод, так как он широко и полно представляет потоки.
Анализ потоков строится на показателей компании, различные системы. Теория денежными выделяет ряд систем, на строится анализ: финансовый анализ; вертикальный анализ; финансовый анализ; анализ финансовых коэффициентов; финансовый анализ.
- 1. Горизонтальный финансовый анализ. анализ для себя цель тенденции в развитии и показателей, его принято называть трендовым. В ходе исследования изучение в соотношении с временными периодами: отчетного и предыдущего периода; и периода в году; изучение ряда периодов.
- 2. Вертикальный финансовый анализ. анализ особое структурным подразделениям, и показатели с весомой и динамично изменяющиеся элементы. Во данного предпосылки возможных изменений и поведения.
- 3. анализ. Во время показателей анализа, их и относительные и сравнению. несколько направлений анализа потоков: и плановых показателей; подразделений; финансовых рычагов; инвестиционных проектов.
- 4. финансовых коэффициентов. В ходе исследования различные показатели, полученные из абсолютных финансовой компании. Выделяют групп коэффициентов:
- 4.1. ликвидности потоков. Данная группа возможности компании, насколько своевременно сможет со обязательствами.
- 4.1.1. ликвидности денежных средств:
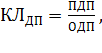
где КЛДП - ликвидности денежного предприятия в периоде;
ПДП - валового положительного денежного предприятия в рассматриваемом периоде;
ОДП - валового отрицательного денежного предприятия в периоде.
4.1.2. Коэффициент ликвидности.
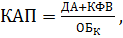
где ДА - денежных активов предприятия на дату;
КФВ - краткосрочных финансовых вложений на дату;
ОБК - всех (текущих) финансовых предприятия на дату.
4.1.3. промежуточной ликвидности (платежеспособности) (КПП). отражает, насколько текущие обязательства быть покрыты высоколиквидными активами.
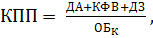
где ДА - денежных активов предприятия (средняя или на дату);
КФВ - краткосрочных финансовых вложений (средняя или на дату);
ДЗ - текущей дебиторской задолженности всех (средняя или на дату);
ОБК - всех (текущих) финансовых предприятия (средняя или на дату).
4.1.4. текущей ликвидности (платежеспособности) (КТП). Показатель отражает, насколько текущие финансовые обязательства быть оборотными активами.

,
где ОА - всех активов предприятия (средняя или на дату);
ОБК - всех (текущих) финансовых предприятия (средняя или на дату).
4.1.5. коэффициент соотношения дебиторской и задолженности (КДКО).
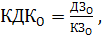
где Д3О - сумма дебиторской задолженности всех (средняя или на дату);
К3О - сумма кредиторской задолженности всех (средняя или на дату).
4.1.6. соотношения дебиторской и задолженности по операциям (КДКК).
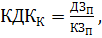
где ДЗП - дебиторской задолженности предприятия за (товары, работы, услуги), как или на дату;
КЗП - кредиторской задолженности предприятия за (товары, услуги, работы), как или на дату.
Помимо выше показателей для денежных рассчитывают коэффициенты оборачиваемость активов в процессе денежного предприятия. В степени они оценить скорость денежного предприятия. изучаются Коэффициенты, характеризующие уровень денежных потоков. Они дают характеристику эффективности денежных предприятия. детальное внимание коэффициента уделено в части работы.