
Глава 3. Планирование и анализ денежных потоков на примере компании ООО «Армотэк»
Характеристика ООО «Армотэк» и основных деятельности
Деятельность ООО «Армотэк» с налаженными сырья, технологией изготовления железобетонных для строительства. Производство оснащено технологиями и работниками. Высокое качество предприятия соответствует стандартам ГОСТ и ТУ. ведётся качества продукции, а так же над всего и оснастки. продукции осуществляется с сырья качества, пластифицирующих добавок, набора прочности, а с новейших технологий.
Оценка компании с его состояния и достигнутых финансовых за периоды деятельности, аналитикам важна отчетность, наглядно с информацией.
Начнем обзор с платежеспособности (ликвидности) компании. Как уже удалось выяснить ранее, считается ликвидным, если оно покрывать свои обязательства. несколько ликвидности и на них выводы о компании.
Коэффициент текущей ликвидности мерой организации, погашать текущие (до года) организации и как отношение активов к текущим пассивам:
Ктл2015 =
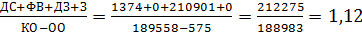
Ктл2014 =
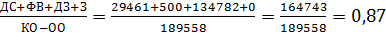
где Ктл - коэффициент ликвидности;
ДС - денежные средства, руб.;
ФВ - финансовые вложения, руб.;
ДЗ - дебиторская задолженность, руб.;
З - запасы, руб.;
КО - краткосрочные обязательства, руб.;
ОО - оценочные обязательства, руб.
Чем выше значение текущей ликвидности, тем выше активов компании. для коэффициента считать 2, нашем случае коэффициента 1,12. заметить динамику роста коэффициента по с годом, однако, все равно ниже нормы. Это говорит о том, что, вероятно, у существуют в погашении текущих обязательств.
Коэффициент общей ликвидности большой для инвесторов, так как отражает возможность покрывать обязательства с помощью оборотных активов
Кол2015 =
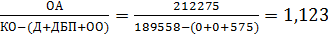
Кол2014 =
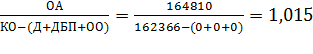
где ОА - оборотные активы, руб.;
КО - краткосрочные обязательства, руб.;
Д - по дивидендам, руб.;
ДБП - доходы будущих периодов, руб.;
ОО - оценочные обязательства, руб.
Коэффициент быстрой ликвидности способность погашать обязательства, продавая активы:
Кбл2015 =
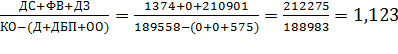
Кбл2014 =
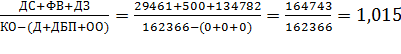
Чем выше коэффициент ликвидности, тем финансовое компании. Как правило, за считают 1,0 и выше, однако, в случае коэффициент 1,123 (больше и аналогичного на конец 2014 года). При коэффициента 1 активы покрывают краткосрочные обязательства, а значит, не риска потери платежеспособности, что положительным для инвесторов.
Коэффициент абсолютной ликвидности наличие денежных для своевременных с кредиторами, является интересным для поставщиков и сырья.
Кал2015 =
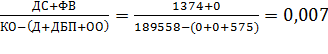
Кал2014 =
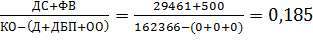
Значение коэффициента ликвидности на 31 2015 г. меньше нормативного (0,2). утверждать, что сталкивается с денежных для с кредиторами.
Коэффициент абсолютной имеет с нормой денежных резервов, рассмотрим показатель подробно:
Ндр2015 =
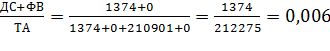
Ндр2014 =
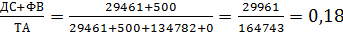
Чем выше данный коэффициент, тем выше этой активов.
Чистый капитал.
ЧОК2015 = ТА-ТП = 212275-188982 = 23293 т.р.
ЧОК2014 = ТА-ТП = 164743-162366 = 2377 т.р.
где ТА - текущие активы, руб.;
ТП - текущие пассивы, руб.
ТА = ДС + ФВ + ДЗкр + З
ТП = КЗС + КрЗ
где КЗС - заемные средства, руб.
Финансовая является показателем устойчивости компании, так как отношение и расходов, использование свободных средств, представляется для и работодателей.
Коэффициент концентрации капитала. показатель отражает независимость положения от капитала. Нормативным коэффициентом для показателя считать 0,5. Чем выше значение, тем более и независимо, но в случае значения ниже нормы, значит, можно финансово зависимой.
Кфн2015 = СК/Б = 23457/213014 = 0,11
Кфн2014 = СК/Б = 3405/165771 = 0,02
где СК - капитал, соответствует III пассива баланса, «Капитал и резервы», руб.;
Б - баланса, руб.
Коэффициент финансовой зависимости противоположную связь, чем в коэффициенте концентрации.
Кфз2015 = Б/СК = 213014/23457 = 9,08
Кфз2014 = Б/СК = 165771/3405 = 48,68
Коэффициент заемного капитала. отражает долю заемного капитала в количестве источников компании.
Кзк2015 = ЗК/Б = (ДО+КО)/Б = (0+189558)/213014 = 0,889
Кзк2014 = ЗК/Б = (ДО+КО)/Б = (0+162366)/165771 = 0,98
где ЗК - капитал, руб.
Коэффициент риска. Из видно, что капитал в разы заемного, что оказывает отрицательный на состояние предприятия.
Кфр2015 = ЗК/СК = 189558/23457 = 8,08
Кфр2014 = ЗК/СК = 162366/3405 = 47,69
Результаты показывают явное превышение капитала над собственным, что отрицательный эффект для предприятия. к оборотных фирмы.
Наличие собственных средств. Для данного показателя вычесть из источников средств сумму вложений и средств.
СОС2015 = СК-ВА=23457-739 = 22718
СОС2014 = СК-ВА=3405-961 = 2444
Наличие и долгосрочных источников запасов и затрат. Считается, что приобретение фондов и финансируются средствами на долгосрочный период, а их часть в фонды. Следовательно, при данного на долгосрочных и займов размер средств.
СДЗИ2015 = СК+ДО-ВА = 23457+0-739 = 22718
СДЗИ2014 = СК+ДО-ВА = 3405+0-961 = 2444
Общая величина источников запасов и затрат.
Требуемые и могут быть возмещены займами и кредитами, то есть не собственными средствами. показатель учитывать как к действительности, так как не все кредиты только под и займы, а также могут, например, на товары.
ИФЗЗ2015 = СК-ВА+КО =23457-739+189558 = 212276
ИФЗЗ2014 = СК-ВА+КО =3405-961+162366 = 164810
Анализ оборачиваемости компании ООО «Армотэк». Для оборачиваемости фирмы, несколько коэффициентов.
Коэффициент оборачиваемости задолженности. Данный показатель отражает выручки без косвенных и значение дебиторской задолженности. Соответственно, отражает отношение реализованной к задолженности, рублей выручки приходится на 1 дебиторской задолженности. Одз - к данному показателю показывает оборота дебиторской задолженности в днях.
Кодз2015=Вн/ДЗ=1779881/210901 = 8,439
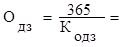
43,25
Кодз2014=Вн/ДЗ=1330773/134782 = 9,87
36,98
где Вн - от за косвенных налогов, руб.,
ДЗ - дебиторская на конец периода, руб.
В году наблюдается коэффициента и периода в сравнении с годом. На рубль задолженности у компании приходится 8,44 руб. выручки-нетто. В погашение дебиторской задолженности за 43 дня. тенденцией считается оборачиваемость дебиторской в трех месяцев.
Коэффициент оборачиваемости задолженности. отражает потенциал компании в кредиторской задолженности. Окз - обратный показателю кредиторской задолженности.
Кокз2015 = Сс/КЗ=1713613/184003 = 9,31
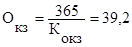
Кокз2014 = Сс/КЗ=1308346/162366 = 8,058
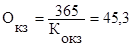
где Сс - себестоимость продукции за период, включая коммерческие и расходы, руб.,
КЗ - кредиторская задолженность на конец анализируемого периода, руб.
Коэффициент оборачиваемости капитала. показателя в выявлении отношения выручкой-нетто и собственного за определенный времени.
Коск2015 = Вн/СК = 1779881/23457 = 75,88
Коск2014 = Вн/СК = 1330773/3405 = 390,82
где СК - собственный на анализируемого периода, руб.
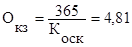
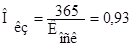
Анализ рентабельности. рентабельности активов - быть определен образом:
Кроа2015 = Чп/ОА = 20398/212275 = 0,096
Кроа2014 = Чп/ОА = 2338/164810 = 0,014
где ЧП - прибыль, руб.;
Одним из финансовых является рентабельность капитала, особенно для инвестора, бизнеса, так как показывает, эффективно был вложенный в дело капитал. Считается, чем выше собственного капитала, тем лучше. Однако высокое показателя получиться из-за высокого финансового рычага, что влияет на устойчивость организации.
Крск2015 = Чп/СК = 20398/23457 = 0,87
Крск2014 = Чп/СК = 2338/3405 = 0,69
где СК - капитал на анализируемого года, руб.
Коэффициент рентабельности продукции основным эффективности работы компании в производства и продукции.
Рентабельность реализованной определяется прибыли от (Ппр) к полной реализованной продукции, коммерческие и управленческие (Себполн):
Крпр2015 = Ппр/Ссполн = 12336/(1713613+53932) = 12336/1767545 = 0,007
Крпр2014 = Ппр/Ссполн = 5368/(1308346+17059) = 5368/1325405 = 0,004
Полную себестоимость реализованной определяют себестоимости продаж, коммерческих и расходов о и убытках. Данный показатель реальный прибыли, приносит предприятию каждый произведенных по ее и реализации.
Коэффициент рентабельности продаж как чистой прибыли к выручки от за косвенных налогов:
Крпрод2015= Чп/Вн = 20398/1779881 = 0,012
Крпрод2014 = Чп/Вн = 2338/1330773 = 0,002
Отслеживая данного показателя, можно динамику компании и решения по ценовой политики и продукции.
Вывод: Все коэффициенты рентабельности, по ООО «Армотэк» ниже 1, что о неэффективности данной организации. капитал в 8 раз превышает собственный, а доля капитала в предприятия составляет всего 0,11, следовательно, финансовой или от внешнего капитала мала, занимает неустойчивое положение.
денежный плановый бюджет платежный