
Учет финансовых вложений в ОАО «Волжская ТГК» в соответствии с РПБУ и МСФО
Финансовые вложения, по которым определяется текущая рыночная стоимость
Акции
- 03.12.2012 ПАО «РусГидро» разместило на Московской Бирже дополнительный выпуск обыкновенных акций (регистрационный номер: 1-01-55038-E-041D) в размере 110 млрд штук. Номинал 1 акции - 1 рубль.
- 30.12.2013 ОАО «Волжская ТГК» приобрело 200000 обыкновенных акций ПАО «РусГидро» из данного выпуска по рыночной цене 0,5675 рублей за акцию. Биржа взимает комиссию в размере 0,2% от сделки.
- 30.12.2013 ОАО «Волжская ТГК» оплатило все акции и комиссию.
Имеются в наличии данные о цене одной акции на следующие даты:
Таблица 10 Котировки на ММВБ акций ПАО «РусГидро»
|
Дата |
Цена, руб. |
|
1 |
2 |
|
30.12.2013 |
0,5675 |
|
31.01.2014 |
0,5540 |
|
28.02.2014 |
0,5595 |
|
31.03.2014 |
0,5590 |
|
30.04.2014 |
0,5570 |
|
30.05.2014 |
0,6861 |
|
30.06.2014 |
0,6700 |
|
31.07.2014 |
0,6168 |
|
29.08.2014 |
0,6933 |
|
30.09.2014 |
0,7036 |
|
31.10.2014 |
0,6930 |
|
28.11.2014 |
0,6000 |
|
30.12.2014 |
0,5415 |
Ограничимся оценкой данных акций, приобретенных ОАО «Волжская ТГК», за декабрь 2013 года и 2014 год.
В ПБУ 19/02 прописано, что первоначальная стоимость финансовых вложений складывается из их цены и затрат на приобретение. То есть, стоимость покупки 200000 обыкновенных акций ПАО «РусГидро» рассчитывается следующим образом:
Справочно:
Организация имела в данный период также 500 облигаций, по которым не определяется текущая рыночная стоимость, по балансовой стоимости 750 руб. за шт.
Согласно Российским стандартам бухгалтерского учета (РСБУ) первоначальная стоимость полученных облигаций составит затраты на приобретение, то есть 650400 рублей. Также ПБУ 19/02 предполагается, что необходимо проводить доведение первоначальной стоимости до номинала. Ежемесячная сумма за три года составит: (720000руб.-650400руб.) /36мес.=1933,33 рублей.
Купонный доход за год составит: 720000руб.*12,2%=87840 рублей.
Таким образом, ежемесячно на прочие доходы будет списываться 7320 рублей.
Облигации выбыли по стоимости:
((500шт.*750руб.+1200шт.*600руб.)/1700шт.)*1200шт.=772941,2 рублей.
Бухгалтерские операции за первый год владения облигациями по РПБУ представлены в Приложении 9.
Стоимость облигаций на конец первого года составила 673600 рублей.
Теперь рассмотрим бухгалтерский учет приобретенных облигаций ОАО АКБ «Союз» согласно МСФО.
Первоначальная стоимость облигаций рассчитывается как справедливая стоимость. В данном случае она складывается из затрат на приобретение финансовых вложений, но если бы была известна рыночная доходность аналогичных облигаций, то справедливая стоимость рассчитывалась бы как сумма дисконтированных потоков денежных средств от данного актива. То есть, справедливая стоимость облигаций составляет 650400 рублей.
Данные облигации, согласно учетной политике ОАО «Волжская ТГК», относятся к категории инвестиций, удерживаемых до погашения. Следовательно, далее они будут оцениваться по амортизированной стоимости с использованием эффективной ставки процента (ЭСП). Рассчитаем ее на основе того, что погашение облигаций будет произведено 14 июля 2015 года.
ЭСП: ++


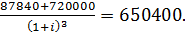
Эффективная ставка равна 0,16542 или 16,54%.
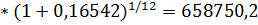
Стоимость облигаций рассчитывается как сумма их первоначальной стоимости и начисленного дохода за вычетом выплаченных сумм процентного дохода и сумм в уплату основной части долга. Амортизированная стоимость облигаций на 14.03.14 рассчитывается по формуле: 650400 рубля.
Амортизированная стоимость на конец первого года составила: 650400+(107589,2-87840) = 670149,2 рублей. Амортизированная стоимость облигаций на конец следующего года будет исчисляться исходя из стоимости на конец первого года, т.е. проценты по ЭСП будут начисляться на сумму 670149,2 рублей.
Заем
18.09.2014 ОАО «Волжская ТГК» предоставило заем ООО «Авангард» в размере 1300000 рублей на следующих условиях: срок предоставления займа - 2 года; годовая сложная процентная ставка - 6%; выплата процентов осуществляется раз в полгода, а именно 18.03.2015, 18.09.2015, 18.03.2016 и 18.09.2016. Рыночная годовая ставка процента по аналогичным займам - 11,70%.
Пусть начисление процентов осуществляется тоже раз в полгода, а погашение основной суммы долга - в конце срока. Предоставленный заем, согласно учетной политике предприятия по РСБУ, относится к финансовым вложениям, по которым не определяется текущая рыночная стоимость, и оценивается по первоначальной стоимости.
Таблица 13 Журнал хозяйственных операций
|
№ п/п |
Дата |
Хозяйственная операция |
Основание |
РСБУ |
||
|
Д-т |
К-т |
Сумма, руб. |
||||
|
1 |
18.09.14 |
Отражена стоимость выданного займа |
Договор займа |
58.3.2 |
76.5 |
1300000 |
|
2 |
18.09.14 |
Перечислено организации, получающей заем |
Платежное поручение, выписка банка о состоянии расчетного счета |
76.5 |
51 |
1300000 |
|
3 |
18.03.15 |
Начислены проценты |
Бухгалтерская справка |
76.3 |
91.1 |
39000 |
|
4 |
18.03.15 |
Получены проценты на расчетный счет |
Выписка банка о состоянии расчетного счета |
51 |
76.3 |
39000 |
|
5 |
18.09.15 |
Начислены проценты |
Бухгалтерская справка |
76.3 |
91.1 |
39000 |
|
6 |
18.09.15 |
Получены проценты на расчетный счет |
Выписка банка о состоянии расчетного счета |
51 |
76.3 |
39000 |
Как видно из Таблицы 13, последующая стоимость займа не изменяется и остается равной 1300000 рублей.
В соответствии с международными стандартами ведения бухгалтерского учета выданный заем относится к категории «Ссуды и дебиторская задолженность», вследствие чего его первоначальной оценкой является справедливая стоимость, а последующей - амортизируемая.
Первоначальная стоимость рассчитывается как дисконтированная стоимость:
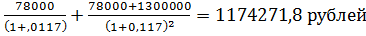
.
Эта сумма и будет считаться справедливой стоимостью финансового вложения. Бухгалтерские записи по учету операций, связанных с выданным займом, представлены в Таблице 14.
Таблица 14 Журнал хозяйственных операций
|
№ п/п |
Дата |
Хозяйственная операция |
Основание |
МСФО |
||
|
Д-т |
К-т |
Сумма, руб. |
||||
|
1 |
18.09.14 |
Отражена стоимость выданного займа |
Договор займа, платежное поручение, выписка банка о состоянии расчетного счета |
58.3 |
51 |
1174271,8 |
|
2 |
18.09.14 |
Отражена разница между выданными средствами и справедливой стоимостью займа на прочие расходы |
Бухгалтерская справка |
91.2 |
51 |
125728,2 |
|
3 |
18.03.15 |
Скорректирована стоимость займа |
Бухгалтерская справка |
58.3 |
91.1 |
68694,9 |
|
4 |
18.03.15 |
Получены проценты на расчетный счет |
Выписка банка о состоянии расчетного счета |
51 |
58.3 |
39000 |
|
5 |
18.09.15 |
Скорректирована стоимость займа |
Бухгалтерская справка |
58.3 |
91.1 |
70432,1 |
|
6 |
18.09.15 |
Получены проценты на расчетный счет |
Выписка банка о состоянии расчетного счета |
51 |
58.3 |
39000 |
Амортизированная стоимость займа на 18.03.2015 рассчитывается следующим образом: 1174271,8+ (68694,9-39000) = 1203966,77 рублей. Дальнейшие расчеты аналогичны расчетам в предыдущем примере.
Акции, по которым текущая рыночная стоимость не определяется
19 октября 2014 года ОАО «Волжская ТГК» приобрело 10240 акций ПАО «Екатеринбурггаз» номиналом 1 рубль по цене 1,2 рубля за акцию. Акции не котируются на рынке. По результатам ежеквартальной проверки на обесценение, проведенной 31.03.2015, было зафиксировано снижение стоимости аналогичных акций, по которым совершались сделки на активном рынке, на 30%. На основании полученных данных, ОАО «Волжская ТГК» признало факт обесценения имеющихся акций ПАО «Екатеринбурггаз».
Согласно РСБУ, стоимость акций при поступлении будет равна затратам на них, а именно: 1,2руб.*10240шт.=12288 рублей.
Так как по данным акциям не определяется рыночная стоимость, то их последующая оценка не будет отличаться от первоначальной. Однако в связи с обесценением акций ПАО «Екатеринбурггаз» предполагается создание резерва под обесценение. Резерв под обесценение создается на сумму разницы между учетной и расчетной стоимостями финансового вложения: 12288руб.-1,2руб.*(1-0,3) *10240шт.=3686,4 рубля.
Таблица 15 содержит операции по учету акций ПАО «Екатеринбурггаз» с момента их приобретения по 31 марта 2015 года.
Таблица 15 Журнал хозяйственных операций
|
№ п/п |
Дата |
Хозяйственная операция |
Основание |
РСБУ |
||
|
Д-т |
К-т |
Сумма, руб. |
||||
|
1 |
19.10.14 |
Отражена стоимость приобретенных акций ПАО «Екатеринбурггаз» |
Выписка о состоянии счета депо, акт приемки-передачи, договор купли-продажи, выписка банка о состоянии расчетного счета |
58.1.2 |
76.5 |
12288 |
|
2 |
19.10.14 |
Перечислено ПАО «Екатеринбурггаз» в уплату задолженности по акциям |
Платежное поручение, выписка банка о состоянии расчетного счета |
76.5 |
51 |
12288 |
|
3 |
31.03.15 |
Создан резерв под обесценение акций |
Бухгалтерская справка |
91.2 |
59 |
3686,4 |
В отчетности на конец квартала стоимость акций будет скорректирована на сумму резерва и составит 8601,6 рублей.
В международном бухгалтерском учете данные акции относятся к категории инвестиций, предназначенных для продажи, в связи с чем их справедливая стоимость равна сумме, за которую финансовые вложения были приобретены, то есть 12288 рублей.
Убыток от обесценения для инвестиций, предназначенных для продажи, рассчитывается на основе текущей справедливой стоимости. Ее снижение, признанное в составе прочего совокупного дохода, должно быть реклассифицировано в состав прибылей и убытков за период. В данном случае снижение справедливой стоимости будет рассчитываться на основании падения цен по аналогичным сделкам: 1,2руб.*0,3 *10240шт.=3686,4 рубля.
Бухгалтерские проводки по учету акций ПАО «Екатеринбурггаз» согласно МСФО представлены в Таблице 16.
Таблица 16 Журнал хозяйственных операций
|
№ п/п |
Дата |
Хозяйственная операция |
Основание |
МСФО |
||
|
Д-т |
К-т |
Сумма, руб. |
||||
|
1 |
19.10.14 |
Отражена стоимость приобретенных акций ПАО «Екатеринбурггаз» |
Выписка о состоянии счета депо, акт приемки-передачи, договор купли-продажи, выписка банка о состоянии расчетного счета, платежное поручение |
58.4 |
51 |
12288 |
|
2 |
31.03.15 |
Отражено снижение стоимости акций ПАО «Екатеринбурггаз» |
Бухгалтерская справка |
91.2 |
58.4 |
3686,4 |
При ведении учета по международным стандартам обесценение сразу влияет на величину стоимости финансового актива в бухгалтерских регистрах, а не только в итоговой отчетности.