
Аудит финансовых вложений в ОАО «Волжская ТГК»
Оценка аудиторского риска, системы внутреннего контроля, существенности информации и искажения бухгалтерской отчетности и объема аудиторской выборки
Оценка аудиторского риска
Различные факторы риска воздействуют на деятельность предприятия, в той или иной степени препятствуя достижению поставленных целей. Выявить и нивелировать данные факторы - это задачи риск-ориентированного подхода к аудиту, концепция которого получила широкое применение в настоящее время.
Аудиторский риск - это риск выражения аудитором ненадлежащего мнения о достоверности финансовой отчетности при наличии в ней существенных искажений.
Аудиторский риск складывается из трех компонентов: неотъемлемого риска, риска средств контроля и риска необнаружения.
Из этих компонентов только риск необнаружения (Рнб) зависит от действий аудитора и характеризует эффективность и качество его работы, что зависит от таких аспектов как компетентность аудитора, его опыт и степень знакомства с хозяйственной деятельностью аудируемого субъекта.
Неотъемлемый риск (Рнт) подразумевает, что остатки средств на счетах бухгалтерского учета или группа однотипных операций подвержены искажениям, которые могут считаться существенными, предполагая, что необходимые средства системы внутреннего контроля отсутствуют.
Неотъемлемый риск формируется в зависимости от внешних и внутренних условий финансово-хозяйственной деятельности предприятия.
Риск средств контроля (Рк, контрольный риск) характеризуется возможностью возникновения искажений остатков средств на счетах бухгалтерского учета или групп однотипных операций, которые могут считаться существенными как по отдельности, так и в совокупности с искажениями остатков средств на иных счетах бухгалтерского учета или групп однотипных операций и которые не будут своевременно предотвращены или выявлены и исправлены при помощи систем бухгалтерского учета и внутреннего контроля. Контрольный риск зависит от надежности СВК субъекта.
В количественном виде риск средств контроля выражается через показатель, обратный оценке надежности СВК:
Рк = 1 - Нсвк,
где Рк - уровень контрольного риска;
Нсвк - уровень надежности СВК.
Определение системы внутреннего контроля содержится в Правиле (стандарте) №8, где данная система представлена как процесс, который организован и осуществляется представителями аудируемого лица, включая собственников, руководство и иных сотрудников, и который направлен на обеспечение достаточной уверенности в достижении целей в плане надежности финансовой (бухгалтерской) отчетности, эффективности и результативности хозяйственных операций и соответствия деятельности аудируемого лица законодательству[14].
Система внутреннего контроля состоит из пяти элементов:
- · Контрольная среда характеризует позицию, информированность и действия представителей собственника и руководства по отношению к системе внутреннего контроля аудируемого лица, а также понимание значения такой системы для его деятельности.
- · Процесс оценки рисков аудируемым лицом подразумевает выявление и посильное устранение рисков хозяйственной деятельности и их вероятных последствий.
- · Под информационной системой понимаются используемые технические ресурсы, а также система сбора и обработки информации в организации.
- · Контрольные действия включают в себя меры, направленные на проверку эффективности и надежности управления.
- · Мониторинг средств контроля подразумевает оценивание эффективности функционирования системы внутреннего контроля во времени. Наибольший интерес представляют такие функциональные системы СВК как контрольная среда, информационная система и контрольные действия. Оценим их при помощи теста, разработанного методистами аудиторской организации «Гориславцев и Ко». Данный тест был выбран в связи с тем, что он позволяет оценить надежность системы внутреннего контроля при ограниченном доступе к информации. Ответы на тест были получены в ходе опроса сотрудников аудируемой организации - ОАО «Волжская ТГК».
В таблицах 26 - 28 представлены тесты с выбранными вариантами ответов.
Таблица 26 Тест для оценки контрольной среды
|
№ п/п |
Вопрос |
Ответ |
||
|
Да |
Нет |
Не характерно |
||
|
1 |
2 |
3 |
4 |
5 |
|
1. Стиль и основные принципы управления |
||||
|
1 |
1.1 Разработаны и приняты стратегические цели развития организации |
+ |
||
|
2 |
1.2 Стратегические цели компании связаны с ее текущей деятельностью по финансовым вложениям |
+ |
||
|
3 |
1.3 Руководство организации осознает значимость существования системы внутреннего контроля |
+ |
||
|
4 |
1.4 Руководство в достаточной степени уделяет внимание ведению бухгалтерского учета по операциям с финансовыми вложениями |
+ |
Надежность данного участка СВК определяется как количественное соотношение положительных ответов на вопросы теста ко всем ответам. Низкой степени надежности соответствует значение до 0,39, средней - от 0,4 до 0,7 и высокой от 0,71.
Надежность контрольной среды составляет 0,79 (15:19), что соответствует высокой степени надежности.
Таблица 27 Тест для оценки информационной системы
|
№ п/п |
Вопрос |
Ответ |
||
|
Да |
Нет |
Не характерно |
||
|
1 |
2 |
3 |
4 |
5 |
|
1. Учетная политика и ее соблюдение |
||||
|
1 |
1.1 На предприятии разработан и применяется рабочий план счетов |
+ |
||
|
2 |
1.2 Разработан и утвержден раздел учетной политики, определяющий порядок учета операций |
+ |
||
|
3 |
1.3 На предприятии разработаны и применяются при учете операций по финансовым вложениям нетиповые формы первичных документов |
+ |
||
|
4 |
1.4 Разработаны и применяются формы внутренней отчетности |
+ |
||
|
5 |
1.5 Применение способов учета финансовых вложений, отличных от предусмотренных законодательством, обосновано |
+ |
||
|
6 |
1.6 Применение способов учета финансовых вложений при отсутствии соответствующего законодательства обосновано |
+ |
||
|
2. Соблюдение принципов бухгалтерского учета |
||||
|
7 |
2.1 Бухгалтерский учет на предприятии ведется в рублях |
+ |
||
|
8 |
2.2 Организован раздельный учет имущества собственного и иных организаций |
+ |
||
|
9 |
2.3 Бухгалтерский учет на предприятии ведется непрерывно |
+ |
||
|
10 |
2.4 Все операции находят отражение в бухгалтерском учете организации |
+ |
||
|
11 |
2.5 Все операции в учете отражаются в первичных документах |
+ |
||
|
12 |
2.6 Операции по финансовым вложениям оформляются первичными документами в момент их совершения |
+ |
||
|
13 |
2.7 Отсутствуют ошибки в первичных документах и регистрах бухгалтерского учета |
+ |
||
|
14 |
2.8 Первичные формы и регистры бухгалтерского учета хранятся в течение срока, закрепленного в нормативных актах |
+ |
||
|
3. Информационные системы и технологии |
Надежность информационной системы получается равной 0,67 (12:18), что соответствует средней степени надежности.
Таблица 28 Тест для оценки средств контроля
|
№ п/п |
Вопрос |
Ответ |
||
|
Да |
Нет |
Не характерно |
||
|
1 |
2 |
3 |
4 |
5 |
|
1. Средства текущего контроля |
||||
|
1 |
1.1 На предприятии разработан и применяется график инвентаризации финансовых вложений |
+ |
||
|
2 |
1.2 В полной мере выполняются требования системы охраны доступа к активам, документам, компьютерным системам обработки данных |
+ |
||
|
3 |
1.3 Обеспечены условия сохранности имущества и документации организации |
+ |
||
|
4 |
1.4 Организован контроль за исполнением внутренних документов предприятия |
+ |
||
|
2. Контроль хозяйственных операций на стадии первичного учета и подготовки информации |
||||
|
5 |
2.1 На регулярной основе производится проверка санкционирования хозяйственных операций по финансовым вложениям |
+ |
||
|
6 |
2.2 На регулярной основе производится проверка нормативных актов, норм и нормативов в области хозяйственных операций по финансовым вложениям |
+ |
||
|
7 |
2.3 Организован контроль соответствия данных первичных документов по операциям с финансовыми вложениями и отражаемых в них финансовых вложений |
+ |
Надежность контрольных действий составляет 0,71 (10:14), что соответствует высокой степени надежности.
Общая надежность системы внутреннего контроля рассчитывается как средняя арифметическое по значениям надежности ее функциональных подсистем:
Нсвк=(0,79+0,67+0,71) /3=0,72.
Отсюда следует, что надежность СВК является высокой.
Рассчитав степень надежности системы внутреннего контроля, можно приступать к оценке аудиторского риска.
Одна из наиболее простых моделей количественной оценки значения аудиторского риска выглядит следующим образом:
Ар = Рнт*Рк*Рнб,
где Ар - аудиторский риск;
Рнт - неотъемлемый риск;
Рк - риск средств контроля;
Рнб - риск необнаружения.
Таким образом, для расчета степени аудиторского риска обозначим все упомянутые риски. Неотъемлемый риск для ОАО «Волжская ТГК» примем на уровне 80%. Это связано прежде всего с тем, что в рассматриваемый периода, а именно 2014 год, в компании произошла реорганизация, которая включала в себя поглощения множества компаний, ранее входивших в холдинг. Активы этих компаний были присоединены к активам ОАО «Волжская ТГК», также штат сотрудников увеличился более чем в два раза. Это привело к кадровым перестановкам в отделе централизованной бухгалтерии, а также к возросшему объему работы, что, несомненно, должно было сказаться на количестве допущенных искажений бухгалтерской отчетности. Финансовых вложений упомянутые события также коснулись, так как данный вид активов занимает почти 20% от валюты баланса.
Риск средств контроля рассчитывается исходя из степени надежности системы внутреннего контроля и получается равным 28%.
На основе профессионального суждения риск необнаружения примем равным 10 %. Установление такой степени риска необнаружения можно объяснить тем, что аудитор имеет опыт проверок операций с финансовыми вложениями и в достаточной степени знаком с нормативным регулированием данного типа активов, а также особенностями бухгалтерского учёта.
Зная все необходимые компоненты, рассчитаем аудиторский риск:
Ар =0,8*0,28*0,1=2,24%
Полученное значение не превышает приемлемый уровень в 5%.
Оценка существенности искажений информации
ФСАД №4 определяет существенность информации как возможность её искажения либо изменения оказать влияние на экономические решения пользователей данной информации.
Существенность искажения информации представляет собой предельно приемлемые отклонения значений показателей отчетности, наличие которых не лишает пользователей отчетности возможности делать на её основе правильные выводы и принимать необходимые управленческие решения.
Данные по основным показателям финансовой отчетности предприятия представлены на конец 2014 года. Баланс предприятия и отчет о финансовых результатах представлены в Приложениях 10 и 11.
Таблица 29 Расчет уровня существенности
|
Базовый показатель |
Значения показателя по отчетности клиента - рi (тыс. руб.) |
Доля существенности - Li (%) |
Значение показателя для расчета уровня существенности - рic (тыс. руб.) |
|
1 |
2 |
3 |
4 |
|
Балансовая прибыль предприятия |
793307 |
5 |
39665 |
|
Выручка от реализации |
77851475 |
2 |
1557030 |
|
Валюта баланса |
314592511 |
2 |
6291850 |
|
Собственный капитал |
122796178 |
10 |
12279618 |
|
Общие затраты предприятия |
87722493 |
2 |
1754450 |
Выбор показателей обусловлен их способностью к учету различных факторов, влияющих на деятельность предприятия, и их значимостью для пользователей отчетности.
Значения долей существенности взяты из стандарта, однако аудиторы могут менять их в зависимости от своего суждения.
Значения из столбца 2 перемножаются с долями существенности для каждого показателя из столбца 3:
рic = рi*Li
Полученное произведение записывается в последний столбец. Далее производится расчет среднего арифметического рic:
(рic)ср.= (39665+1557030+6291850+12279618+1754450)/5=4384523 тыс. руб.
Сопоставляются значения рic и (рic)ср.
Наименьшая величина рic составляет приблизительно 1% от (рic)ср:
(4384523-39665)/4384523*100%=99%
Наибольшее значение превышает среднее почти в два раза:
(12279618-4384523)/ 4384523*100%=180%
В связи с этим, следует уточнить состав показателей рic. Оба показателя значительно отличаются как от среднего, так и от остальных значений рic, поэтому исключим их.
Расчет новой средней арифметической величины:
(рic)ср.= (1557030+6291850+1754450)/3=3201110 тыс. руб.
Снова сопоставим значения:
Наименьшая величина рic приблизительно вдвое отклоняется от среднего:
(3201110-1557030)/ 3201110*100%=51%
Наибольшая величина рic превышает среднее почти на 100%:
(6291850-3201110)/ 3201110*100%=97%
Необходимо опять уточнить состав показателей для расчета уровня существенности. Значение 6291850 тыс. руб. следует исключить, так как оно значительно отклоняется от среднего, однако значение 1557030 тыс. руб. следует оставить, так как оно незначительно отличается от второго по величине значения - 1754450 тыс. руб.
Расчет новой средней арифметической величины:
(рic)ср.= (1557030+1754450)/2=1655740 тыс. руб.
Допустимо округлить полученную величину для удобства расчетов с условием, чтобы округленное значение не отклонялось бы от среднего более чем на 20%. Итоговая величина будет использоваться как уровень существенности по бухгалтерской отчетности в целом. Округлим уровень существенности до 1660000 тыс. руб., отклонение не превышает 20%:
(1660000-1655740)/ 1655740*100%=0,25%
Уровень существенности по операциям с финансовыми вложениями зависит от удельного веса соответствующих статей в валюте баланса.
Удельный вес финансовых вложений=66732328/314592511=0,21
Для получения искомого уровня существенности, перемножим полученный удельный вес и уровень существенности по бухгалтерской отчетности в целом.
=0,21*1660000=348600 тыс. руб.
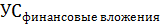
Итого, уровень существенности по операциям с финансовыми вложениями составляет 348600 тыс. руб.
Определение объема аудиторской выборки
В большинстве случаев для формирования аудиторского мнения о достоверности бухгалтерской отчетности аудитор изучает не все документы аудиторского лица, а отбирает только определенные элементы, тем самым формируя аудиторскую выборку. Данная выборка создается на основе генеральной совокупности, которая представляет собой полный набор изучаемых элементов.
Выборочная проверка состоит из нескольких этапов:
- 1) Определение состава элементов выборочной совокупности;
- 2) Определение количества элементов выборочной совокупности;
- 3) Выбор способа отбора элементов;
- 4) Отбор элементов, которые подлежат проверке;
- 5) Проверка элементов выборки;
- 6) Анализ результатов выборочной проверки.
Определение состава элементов выборочной совокупности
Первым шагом в определении объема выборки аудитором может послужить стратификация, а именно разбиение генеральной совокупности на несколько подсовокупностей с целью раздельной проверки каждой из них. В случае с финансовыми вложениями критерием разделения может послужить тип финансового вложения.
Далее следует отдельно отобрать ключевые элементы и элементы наибольшей стоимости. К ключевым элементам относятся те документы, где. по мнению аудитора. могут быть обнаружены ошибки. В свою очередь, элементы наибольшей стоимости имеют стоимостное значение, превышающее степень точности, равную 75% от рассчитанного уровня существенности, а именно 261450 тыс. руб.
Будем считать, что в сумме количество элементов, превышающих вышеуказанную степень точности, а также количество ключевых элементов составляет 38 документов.
Определение количества элементов выборочной совокупности
Предусмотрены различные подходы к определению объемов выборки для проверки сальдо и оборотов по счетам бухгалтерского учета. Число документов для проверки сальдо по счетам определяется исходя из следующей формуле:
ЭВ = ((ОС-ЭН-ЭК)*КП): (УС*0,75),
где ЭВ - число элементов выборки;
ОС - общий объем проверяемой совокупности в стоимостном выражении;
ЭН - суммарное стоимостное выражение элементов наибольшей стоимости;
ЭК - суммарное стоимостное выражение ключевых элементов;
КП - коэффициент проверки;
УС - уровень существенности.
Следует уточнить, что коэффициент проверки задается исходя из уровней трех рисков: неотъемлемого риска, риска средств контроля и риска пересекающихся процедур, который представляет собой риск того, что ошибка, возникшая в одном элементе выборки, проявится в сопутствующих документах. Уровни неотъемлемого и контрольного риска известны: они считаются высоким и низким соответственно. Риск пересекающихся процедур установим средним, так как операции с финансовыми вложениями оказывают влияние на значения доходов и расходов, а, следовательно, прибылей и, как результат, налога на прибыль. Таблица для определения коэффициента проверки представлена в Приложении 12. Исходя из уровней рисков, коэффициент проверки (КП) составит 0,66.
Суммарная стоимость всех элементов совокупности по операциям с долгосрочными финансовыми вложениями составляет ОС = 66732328 тыс. рублей. Суммарная стоимость элементов с наибольшей стоимостью и ключевых элементов равна ЭН+ЭК = 7526040 тыс. рублей.
Рассчитаем число элементов выборки:
ЭВ = ((66732328-7526040) * 0,66): (261450)=150 документов.
Объем проверяемых документов получается слишком большим, что связано с уровнем существенности для операций по финансовым вложениям. Чтобы скорректировать количество элементов выборки, для расчетов примем уровень существенности по отчетности в целом. Тогда степень точности будет равна
1660000*0,75=1245000 тыс. руб.
Суммарная стоимость элементов с наибольшей стоимостью и ключевых элементов в этом случае составит ЭН+ЭК = 8754300 тыс. рублей. В сумме количество элементов, превышающих вышеуказанную степень точности, а также количество ключевых элементов составит 15 документов.
Пересчитаем число элементов выборки:
ЭВ = ((66732328-8754300) * 0,66): (1245000)=31 документ.
Число элементов выборки для проверки оборотов по счетам бухгалтерского учета является результатом комбинаций значений уровня неотъемлемого риска, контрольного риска и риска пересекающихся процедур.
Используя Таблицу 30, получаем, что объем выборки равен 32 документам.
Определение способа отбора элементов
Аудиторская выборка должна быть репрезентативной, что обеспечивается за счет выбранного механизма отбора, который не должен давать приоритета и не должен чинить препятствия на пути в выборку каким- либо элементам проверяемой совокупности.
ФСАД №16 «Аудиторская выборка» содержит несколько рекомендуемых методов отбора:
- * случайный отбор (по таблице случайных чисел);
- * систематический отбор (по определенному правилу; например, изучение каждого десятого документа определенной группы и др.);
- * комбинированный отбор (сочетающий элементы случайного и систематического отбора).
Воспользуемся методом случайной выборки, как наиболее независимым.
Для осуществления случайной выборки необходима таблица случайных чисел, включающая заданное число строк и столбцов.
Для каждого элемента выборки аудитор должен произвольно выбрать два числа: первое должно находиться в диапазоне от 1 до количества строк; второе - в диапазоне от 1 до количества столбцов. На пересечении графы и строки с выбранными числами находится искомое случайное число.
Обычно, документы, попавшие в выборку последовательно пронумерованы. Обозначим начальное и конечное значение диапазона проверки соответственно ЗН и ЗК, а номер документа, который следует отобрать НД. Формула для определения номера документа выглядит следующим образом:
НД = (ЗК - ЗН)*СЧ + ЗН,
где СЧ - случайное число.
Предположим, что нумерация документов начинается с ЗН=250 и заканчивается номером ЗК =3214. Число элементов для проверки сальдо, которые должен выбрать аудитор, равно 31. Предположим, что для определения первого документа выбираем случайное число, находящееся на пересечении 8 графы и 6 столбца (0,80334).
В таблице 31 представлены данные случайного отбора первых 10 элементов выборки.
Таблица 31 Отбор элементов выборки с использованием метода случайного отбора
|
Порядковый номер элемента выборки |
Случайное число СЧ |
Произведение разницы между конечным и начальным значениями диапазона на случайное число: (ЗК - ЗН)*СЧ |
Порядковый номер документа, подлежащего отбору (НД) |
|
1 |
2 |
3 |
4 |
|
1 |
0,80334 |
2381 |
2631 |
|
2 |
0,43723 |
1296 |
1546 |
|
3 |
0,06505 |
193 |
443 |
|
4 |
0,43833 |
1299 |
1549 |
|
5 |
0,31555 |
935 |
1185 |
|
6 |
0,53186 |
1576 |
1826 |
|
7 |
0,95878 |
2842 |
3092 |
|
8 |