
Количественные методы анализа и их использование для принятия управленческих решений
Методы экономического анализа хозяйственной деятельности существенно обогащаются количественными, или экономико-математическими методами. Они в настоящий момент широко применяются во многом благодаря успехам прикладной математики и кибернетики. Совершенствование производства усложняет хозяйственные связи и экономические процессы, в связи с чем появляются новые проблемы в экономическом aнализе, которые должны быть оперативно и точно решены. Учитывая вышеперечисленные фaкторы, можно сделать вывод, что старые методы часто оказываются не эффективными, поэтому математические методы и ЭВМ необходимы для изучения и анализа хозяйственной деятельности.
Существует ряд требований к применению математических методов и ЭВМ (Ковалев В.В., 2002):
разработка классификаций экономико-математических методов решения задач экономического анализа;
системный подход к изучению экономики, учет множества взаимосвязей между различными сторонами деятельности;
создание для экономистов автоматизированных рабочих мест, которые осуществляют хранение, обработку и передачу информации (аналитической) для принятия управленческих решений и оборудованы современными персональными ЭВМ;
усовершенствование системы экономической информации;
постоянное обучение аналитиков и экономистов-производственников применению новых методов и приемов экономико-математического обработки данных, моделирования и анализа деятельности и программирования на ЭВМ.
Как и при изучении различных систем, применяемые в экономическом анализе математические методы можно классифицировать по различным признакам. Простейшей и наиболее целесообразной является классификация в зависимости от содержания по трем признакам (Ковалев В.В., 1996). Классификация может быть по содержанию:
методa (принадлежность метода к конкретному разделу математики);
аналитической деятельности (принадлежность метода к конкретному виду экономического анализа);
задачи экономического анализа.
На основе изученной литературы по прогнозированию, а также исследований в области анализа и прогнозирования туристского спроса, нами выделены следующие основные методы прогнозирования туристского спроса:
наивный метод;
линейный тренд;
метод подвижного (скользящего) среднего;
метод экспоненциального сглаживания, в т.ч. метод Хольта;
Комбинированные методы, в т.ч. Тета-метод.
Рассмотрим подробнее каждый из вышеперечисленных методов.
Наивный метод
Как уже было отмечено, наивный метод прогнозирования подходит больше всего для краткосрочных прогнозов. Данный прогноз основывается на предположении, что прогноз некоторой переменной в будущем периоде будет равен фактическому значению этой переменной предыдущего периода прогнозируемого временного ряда. Иначе говоря, «завтра будет так же как сегодня».

,

Где: - прогнозное значение, y - фактическое значение, t- период.
Однако, данная модель является далеко не самой точной среди методов прогнозирования. Это обусловлено тем, что наивный метод прогнозирования не учитывает многие факторы, которые определяют прогнозируемые данные (притом данный недостаток свойственен многим статистическим методам прогнозирования). К тому же, данная модель не защищена от случайных изменений, она не учитывает тренды и сезонные колебания.
Линейный тренд
Тренд - синоним «тенденция», изменение какого-либо параметра за определенный промежуток времени.
Линейный прогноз - математическая операция, в которой будущие значения оцениваются как линейная функция предыдущих значений. Линейный тренд дает четкую картину направления движения исследуемого показателя. Наименьшее значение считается локальным минимумом, а наибольшее - соответственно, максимумом.
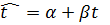
,


где и - параметры, которые, как правило, оцениваются с помощью простой регрессии.
Для подобного анализа необходима линейность лишь по параметрам, т.к. нелинейность переменных можно устранить с помощью изменения определений.
Линейные модели применяются во многих отраслях, однако они достаточно часто не подходят для некоторых экономических данных. Данная модель дает наиболее точные результаты при краткосрочном прогнозировании.
Линейная регрессия является подходом для моделирования зависимости изучаемой переменной от некой независимой. В случае, если независимых переменных больше, чем одна, модель называется множественной линейной регрессией (термин отличается от многомерной линейной регрессии!).
Как уже было отмечено, практическое применение линейной регрессии достаточно обширно. Если целью является прогнозирование/предсказание, линейная регрессия может быть использована для сопоставления прогнозных значений с реальными данными.
Зачастую линейные регрессионные модели устанавливаются методом наименьших квадратов. Однако, они также могут быть заданы и другими способами, например, путем минимизации неполноты данных (наименьшие отклонения регрессии).
Метод подвижного (скользящего) среднего
Метод простого скользящего среднего заключается в том, что показатель на прогнозируемый момент времени рассчитывается путем усреднения значений данного показателя за несколько предыдущих моментов времени (Шикин Е.В., Чхартишвилли А.Г., 2004).
Для вычисления прогнозируемого объема продаж на четверг (при условии, что понедельнику соответствует порядковый номер 1, а воскресенью - 7й) поступим следующим образом. Вычислим среднее арифметическое за три предыдущих дня:
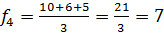
.
Прогнозируемый объем продаж на пятницу рассчитывается аналогичным способом по реальным показателям за три предшествующих дня - вторник, среду и четверг:
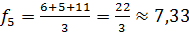
.
Таким же образом рассчитываются прогнозы на субботу, воскресенье и понедельник:
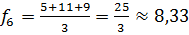
,
,
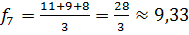
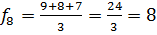
.
И в результате мы получаем таблицу 1:
Таблица 1 - Прогнозные значения
|
t |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
x |
10 |
6 |
5 |
11 |
9 |
8 |
7 |
- |
|
f |
- |
- |
- |
7 |
7,33 |
8,33 |
9,33 |
8 |
Для общего случая формула выглядит так:
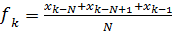
,
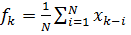
Или ,(1)


Где - реальное значение показателя на момент времени , N - число предшествующих моментов времени, используемых при расчете, - прогноз на момент времени tk.

Замечание. В рассматриваемом примере N=3.
Метод взвешенного подвижного (скользящего) среднего. При составлении прогноза посредством усреднения зачастую наблюдается, что используемые при расчете реальных показателей имеют разное влияние, при этом обычно наиболее свежие данные имеют больший вес.
Математически данный метод можно записать так:
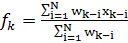
где xk-i - реальное значение показателя на момент времени tk-i,
N - число предшествующих моментов времени, используемых при расчете,
fk - прогноз на момент времени tk,
wk-i - вес, с которым используется показатель xk-i при расчете.
Замечание. Вес - это всегда положительное число. В случае, когда все веса одинаковы, мы получаем формулу (1).
Метод экспоненциального сглаживания
Привязанность наивных прогнозов к единственному наблюдению (за последний период времени или за последний соответствующий сезон) можно рассматривать как серьёзный недостаток. Устранить его несложно - можно рассчитать предсказываемое значение как среднее за некоторый период, при этом разумно более поздним наблюдениям придавать больший вес. На этом основан второй универсальный подход - экспоненциальное сглаживание (Exponential Smoothing, ES), приобретший известность после основополагающих работ (Brown, 1956), (Holt, 1957), (Winters, 1960). В настоящий момент существует множество моделей на основе экспоненциального сглаживания, которые позволяют учитывать разные виды сезонности и тренда. Их привлекательное качество - адаптивность, способность подстраиваться под изменяющиеся тенденции. И тренд, и сезонные колебания могут значительно варьироваться на протяжении анализируемого периода, прогнозы будут построены с учётом этих изменений, при этом не опираясь всецело на последние наблюдения как в случае наивных методов. Разработаны робастные подходы к прогнозированию в случае наличия нетипичных, выбивающихся из общей массы наблюдений (Gelper, Fried, Croux, 2010), хотя широкого распространения они пока не получили.
Экспоненциальное сглаживание - довольно простой и весьма «экономный» метод. Так, один из наиболее известных ES-методов - метод Хольта-Винтерса - описывается всего тремя параметрами, задающими скорость адаптации модельных значений временного ряда к изменениям среднего уровня прогнозируемого показателя, тренда и сезонности. Для оценивания этих параметров необходимо иметь квартальные или месячные данные за несколько лет.
Есть свидетельства, что экспоненциальное сглаживание занимает одно из лидирующих мест по точности прогнозирования туристских потоков. “Exponential smoothing yields the most accurate forecasts of trend changes”, - вот один из выводов классической работы по сравнительному анализу прогнозных качеств различных подходов (Witt, & Witt, 1995, p. 469). Исследуя динамику туристских прибытий в Индию, К. Бхаттачарья обнаружил, что экспоненциальное сглаживание даёт наиболее точный прогноз по трём критериям точности из пяти, еле заметно уступая по оставшимся двум критериям моделям ARIMA, о которых речь пойдёт ниже (Bhattacharya, 2011). Конкурентами, кроме моделей ARIMA, выступали наивные методы, авторегрессионные модели распределённых лагов (ADL) и регрессия с переменными-индикаторами сезонности. Более скромная, но всё же высокая оценка точности экспоненциального сглаживания была получена в работе (Athanasoupulos et al., 2009).
При расчете прогнозов методом методом экспоненциального сглаживания учитывается отклонение предыдущего прогноза от реального показателя, а сам расчет производится по следующей формуле:
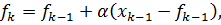
Где xk-1 - реальное значение показателя в момент времени tk-1,
fk - прогноз на момент времени tk,
б - постоянная сглаживания.
Замечание. Значение постоянной б, подчиненной условию 0 < б < 1, определяет степень сглаживания и обычно выбирается универсальным методом проб и ошибок.
Метод Хольта
Хольт изучал модель простого экспоненциального сглаживания и, как результат, добавил в нее тренд.
Метод Хольта применяется при прогнозировании временных рядов, в которых имеется тенденция к росту/падению значений изучаемого временного ряда, а ткаже для таких рядов, в которых данные имеются за неполный цикл или невозможно выделить сезонность. Если выделяется тенденция к росту/падению, целесообразно выделить тренд. В модели Хольта используются коэффициент сглаживания ряда и коэффициент тренда.
После определения экспоненциально-сглаженного ряда и определения значения тренда, рассчитывается непосредственно прогноз по методу Хольта, который можно выразить в виде следующей формулы:
где - прогноз, очищенный от тренда (по сути экспоненциальное сглаживание), - параметр линейного тренда.
;
;
Важной проблемой является выбор коэффициентов , которые определяют чувствительность модели. Чувствительная модель быстро реагирует на реальные изменения, а нечувствительная не реагирует на шум и случайные отклонения. Проблема выбора параметров модели рассмотрена в книге Лукашина.