
Фундаментальные детерминанты P/E
В данной работе, для определения фундаментальных детерминант используются модели оценки стоимости собственного капитала, в которых в качестве прокси показателя денежного потока принимается чистая прибыль компании:
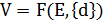
, (1)
где F - модель;
V - оценка стоимости собственного капитала;
E - чистая прибыль компании;
{d} - набор фундаментальных детерминант.
Такие модели позволяют определить детерминанты мультипликатора:
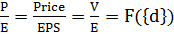
(2)
Анализ релевантных теоретических моделей
Для определения фундаментальных детерминант необходимо провести анализ релевантных моделей оценки стоимости:
Начнем с модели дисконтирования дивидендов. В данной модели предполагается, что дивиденды растут с постоянной скоростью. Это позволяет оценить стоимость компании как приведённую стоимость одинаково изменяющегося во времени потока платежей.
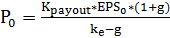
, (3)

где - ожидаемая чиcтая прибыль на одну акцию,

- коэффициент выплат;
g - ожидаемый годовой темп роста дивидендов;

- ставка дисконтирования.
Данная модель предполагает наличие жестких предпосылок. Однако, в реальности компании проходят несколько фаз жизненного цикла: становление, бурный рост, замедление роста на этапе зрелости и упадок в последние годы существования. В результате, на каждой из фаз значение чистой прибыли и коэффициента выплат будут отличаться.
Поэтому широкое распространение получил более гибкий аналог - двухфазная модель дисконтирования денежных потоков. Двухфазная модель предполагает выделение фазы активного роста и стабильного развития, для которых характерны свои темпы роста и рентабельности. Выделение отдельно фазы активного роста обусловлено необходимостью учитывать особенности развития компании в ближайший прогнозный период (подобная особенность может заключаться в наличии у компании конкурентных преимуществ) (Damodaran, 2006):
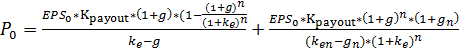
(4)

где - ожидаемая чиcтая прибыль на одну акцию;

- коэффициент выплат;

- ожидаемый темп роста дивидендов на стадии роста и на стадии стабильного развития;

- ставка дисконтирования на стадии роста и на стадии стабильного развития.
Учитывая прямую связь темпов роста с коэффициентом выплат и рентабельностью собственного капитала (далее ROE), можно получить следующую зависимость:
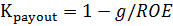
(5)
Тогда связь P/E с фундаментальными детерминантами:
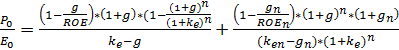
(6)
Данное представление определяет следующие свойства мультипликатора (Damodaran, 2006):
- · P/E растет по мере увеличения коэффициента выплат и рентабельности собственного капитала;
- · P/E падает при увеличения затрат на собственный капитал;
- · P/E растет при увеличении прогнозируемого темпа роста, если рентабельность собственного капитала превосходит затраты на собственный капитал.
На основании двухфазной модели дисконтирования денежных потоков McKinsey в своей коллективной монографии (Koller, Goedhart, Wessels, 2010) приводит данные расчета целевого показателя P/E для рынка США. Результаты показывают, что наблюдаемые на рынке показатели мультипликатора близки к целевым, что является прямым свидетельством жизнеспособности модели.
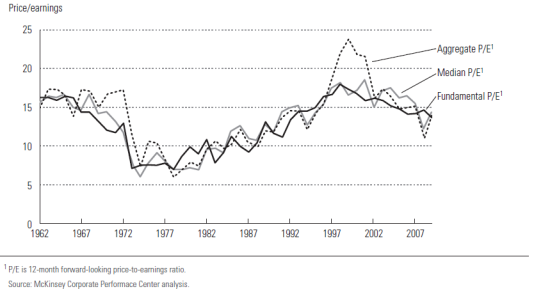
Рисунок 3 Фундаментальный P/E
Для верификации результатов, полученных по двухфазной модели, рассмотрим модель Ольсона. Модель Ольсона связывает стоимость компании с будущим дисконтируемым потоком избыточной прибыли (Ohlson, Gao, 2006):
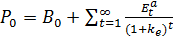
(7)

где - балансовая стоимость компании;

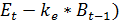
- прогноз избыточной прибыли (.
Согласно модели, мультипликатор возможно представить с точки зрения ожидания избыточной прибыли (Кузнецов, 2009):
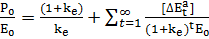
(8)
Данное представление определяет следующие свойства мультипликатора:

В случае если компания приносит только нормальную прибыль (избыточная прибыль = 0), целевой показатель мультипликатора рассчитывается по формуле . Это говорит о том, что для стабильной компании значение мультипликатора будет определяться только затратами на собственный капитал. Любое отклонение от этого значения будет объясняться вероятностью создания (разрушения) стоимости компании в будущем.
Учитывая связь избыточной прибыли с рентабельностью собственного капитала:
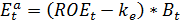
(9)
мы может заключить, что обе модели приводят к следующему набору детерминантов:
- · Затраты на собственный капитал
- · Рентабельность собственного капитала
- · Прогноз темпа роста прибыли
- · Коэффициент выплат
Рассмотренные модели оценивают собственный капитал и в явном виде не учитывают возможное влияние структуры капитала на мультипликатор. В коллективной монографии McKinsey (Koller, Goedhart, Wessels, 2010) показана влияние значений мультипликатора компании с заемным капиталом и без заемного:
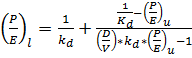
, (10)
где D - заемный капитал;
V - стоимость компании;

- затраты на заемный капитал.
Данная зависимость более ясно прослеживается, если это выражение преобразовано с использованием показателя E/P и финансового рычага (F):
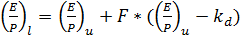
, (11)

Если учесть, что для компаний с нулевой избыточной прибылью , то ; отсюда следует, что мультипликатор P/E компании с заемным капиталом будет меньше, чем у аналогичной компании, финансируемой только за счет собственного капитала.

Поэтому перечень детерминантов логично дополнить затратами на заемный капитал и финансовым рычагом.
Таким образом, данный мультипликатор, не смотря на простоту расчета, подвержен комплексному воздействию как особенностей финансовой архитектуры самой компании, так и той среды, в которой компания существует. И этот факт должен быть учтен при использовании мультипликатора аналитиками. Для сравнительной оценки стоимости компании компании-аналоги должны обладать схожими релевантными характеристиками компании и среды её функционирования, либо должны быть использованы корректировки, нивелирующие различия в этих характеристиках. Такой подход разумно использовать при диагностике переоцененности рынков в целом.