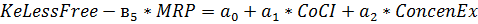Описание переменных регрессионных моделей
Обозначение использованных в исследовании переменных приведено в таблице 7 ниже.
Таблица 7 Описание переменных
|
Переменная |
Описание переменной |
|
Ke_less_free |
Оценка затрат на собственный капитал, уменьшенная на безрисковую ставку |
|
mrp |
Вменненная рыночная премия |
|
mrp1 |
Вменненная рыночная премия, умноженная на однолетнюю бету индекса страны по отношению к MSCI World |
|
mrp2 |
Вменненная рыночная премия, умноженная на двухлетнюю бету индекса страны по отношению к MSCI World |
|
mrp5 |
Вменненная рыночная премия, умноженная на пятилетнюю бету индекса страны по отношению к MSCI World |
|
cvar |
Conditional Value at Risk для трехлетних доходностей |
|
eodbr |
Рейтинг страны согласно «Doing business» |
|
ef |
Индекс «Economic freedom» для страны |
|
coci |
Индекс «Corruption Perceptions» для страны |
|
cpi |
Индекс «Control of Corruption» для страны |
|
eci_valu |
Индекс сложности экономики страны |
|
concenex |
Индекс концентрации экспорта страны |
|
diversex |
Индекс диверсификации экспорта страны |
Рассмотрим описательные статистики факторов риска, учитывая их панельный характер:
Таблица 8 Описательные статистики
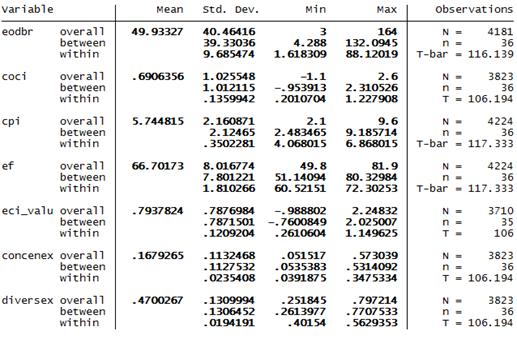
Как видно из таблицы, флуктуации факторов риска по странам более значимы, чем временные колебания. Это объясняется тем, что для улучшения рассматриваемых факторов в странах требуются проведение значительных реформ, которые в свою очередь требуют значительного времени. Наиболее подвижный во времени показатель «Doing business», что может быть объяснено тем, что он в том числе оценивает наиболее легко изменяемую характеристику - нормативно-правовых акты, регулирующие предпринимательскую деятельность.
Рассмотрим корреляционную матрицу независимых переменных:
Таблица 9 Корреляционная матрица независимых переменных
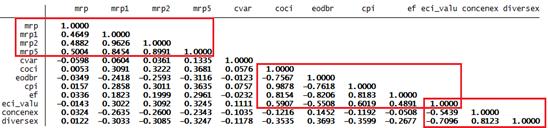
Мы можем выделить три группы значимо коррелируемых показателей:
- · Показатели, основанные на MRP, что собственно и является объяснением наличия корреляции.
- · Показатели инвестиционного климата. Несмотря на то, что они замеряют различные аспекты инвестиционного климата, очевидно эти показатели системно взаимосвязаны. Например, фактор коррупция будет в значительной степени определять любой из этих показателей.
- · Показатели, отражающие особенности структуры экономики, также ожидаемо коррелированы.
Показатель CVaR слабо коррелирован с другими факторами рыночного риска, так как в основе его лежат риски максимальных потерь, а не усредненная волатильность по доходности.
Индекс сложности экономики страны коррелирован с показателями структуры экономики и с показателями инвестиционного климата. Это можно объяснить тем, что инвестиционный климат значительно влияет на инновационность экономики, а это в свою очередь в значительной степень детерминирует данный индекс.
Тестирование сквозных регрессий
С учетом выявленных трех групп коррелируемых показателей для того, чтобы избежать мультиколлинеарности, сформируем шаблоны возможных спецификаций.
В рамках первого варианта (с выделением рыночного риска в терминах модели CAPM):
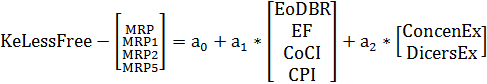
(33)
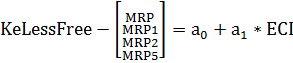
. (34)
В рамках второго варианта (с включением рыночного риска наряду с другими факторами риска):
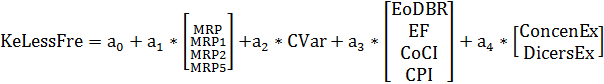
(35)
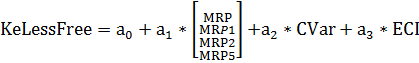
(36)
Нами были протестированы все сквозные регрессии, полученные на основании данных шаблонов. Результаты в приложении 2. На основании полученных результатов можно сделать следующие выводы:
1. Все показатели инвестиционного климата оказались значимы.
2. Все показатели структуры экономики оказались з...