
Определение спецификации модели
Декомпозируем задачу, выделив необходимые этапы:
- 1) Определить форму модели для поиска факторов риска;
- 2) Определим перечень факторов риска.
Определение формы модели
Многими практиками разработаны различные модели, использующие разные факторы риска и по-разному связывающие эти факторы. Прежде чем перейти к анализу данных моделей, рассмотрим более концептуальную классификацию подходов.
Для учета дополнительных рисков на рынках выделяются два подхода (Тимофеев, 2015): специальная надбавка (ad hoc премия) к ставке дисконтирования и сценарный подход. Сценарный подход предполагает первоначально расчет стоимости по ставке дисконтирования без дополнительных рисков. Затем формируется перечень сценариев, при реализации которых осуществляются негативные события, вероятность которых существует на данном рынке. С учетом вероятностей этих событий (опустим здесь вопрос возможности оценки этих вероятностей) и ожидаемых в результате наступления события стоимостей формируется итоговая оценка:
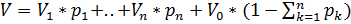
, (20)

где - оценка стоимости актива в результате наступления i-го события;

- вероятность наступления i-го события;

- первоначальная оценка стоимости актив.
Данный подход привлекателен тем, что риски учитываются очевидным образом. Однако, более детальный анализ такого подхода приводит к интересным выводам. Если рассмотреть негативное событие как некое случайное событие, которое является достаточно редким и ординарным, то можно смоделировать это негативное событие с помощью стационарного пуассоновского потока событий. Данный процесс используется для моделирования несчастных случаев или отказов оборудования, то есть аналогичных негативных событий. В работе (Обжиров, 2009) математически показано, что в этом случае сценарный подход сводится к аддитивной надбавке к ставке дисконтирования. Таким образом, два подхода с точки зрения получаемого результата идентичны. С учетом того, что в нашей задаче сценарный подход сложно реализуем, остановимся на первом подходе, понимая при этом, что дополнительные риски должны быть учтены в виде аддитивной надбавки.
Перейдем к спецификации модели, в рамках которой будем искать факторы рисков.
Кратко рассмотрим базовые модели для расчета затрат на капитал Capital Asset Pricing Model (далее CAPM), трехфакторную модель Фамы-Френча и модификации для учета странового риска.
Модель CAPM представляет собой равновесную однофакторную модель, отражающую зависимость между ценами финансовых активов и уровнем принимаемого портфельными инвесторами систематического риска. Модель использует следующие предпосылки: рациональное поведение инвесторов, существование на рынке безрисковой ставки, по которой возможно неограниченное кредитование и займ денежных средств, равные ожидания инвесторов относительно вероятностных распределений параметров доходности активов, а также отсутствие налогов и транзакционных издержек (Sharpe, 1964).
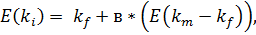
(21)

где безрисковая ставка доходности на рынке;

доходность рыночного портфеля, то есть доходность фондового индекса с наибольшей диверсификацией активов;

- премия за систематический риск на данном рынке;

- мера систематического риска.
Эмпирические исследования Fama, French (1992) показали значимость эффекта размера и возможностей роста (коэффициент «рыночная/балансовая оценка»; MV/BV) и модифицировали конструкцию CAPM. Тогда модель с учётом 3 факторов принимает следующий вид:
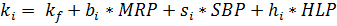
(22)

где коэффициент чувствительности к рыночному риску;


и коэффициенты регрессии при факторах;

рыночная премия за риск;

премия за размер как спред доходности акций малых и крупных компаний;

премия за инвестиционные возможности, рассчитываемая как спред доходности акций компаний с высоким и низким мультипликатором «рыночная-балансовая оценка».
Многими практиками разработаны различные гибридные модели. Базовое представление гибридной модели выглядит следующим образом:
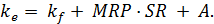
(23)
В (Estrada, 2007) представлен перечень модификаций для развивающихся рынков:
Таблица 2 Модели CAPM
|
Модификация |
SR |
A |
|
The Godfrey-Espinosa Approach |
||
 The Goldman Sachs Approach |
||
 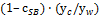 The Salomon Smith Barney Approach |
в |
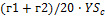
где в - бета компании относительно локального рынка;

- отношение волатильности локального рынка к волатильности мирового рынка;

- спред доходностей облигаций локального рынка и США;
г1 - оценка доступности рынка капитала (от 0 до 10);
г2 - оценка политического риска (от 0 до 10);

- корреляция между акциями и облигациями рынка страны.
Как мы видим, учет страновых рисков в гибридных моделях основан на спреде доходностей облигаций локального рынка и США, и модификации рыночной премии за риск для исключения двойного учета странового риска.
Для такого подхода есть некоторые эмпирические основания. Движение спреда облигаций и доходности рынков акций коррелированы между собой, поскольку очевидно, что они могут иметь один источник риска (Тимофеев, 2015). Однако, такой не подход не раскрывает сами источники риска.
В данной работе предлагается использовать максимально базовую форму модели - многофакторную модель:
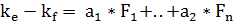
, (24)

где - значение i-го фактора риска;

коэффициент чувствительности к i-му фактору риску.
Такая форма используется в большей части работ по поиску факторов риска на уровне компании по перекрестным данным.
Предлагается рассмотреть многофакторную модель в двух вариантах:
С выделением рыночного риска в терминах модели CAPM;
С включением рыночного риска наряду с другими факторами риска.
Первый вариант подразумевает предварительное оценивание беты (коэффициента чувствительности к рыночному риску) для каждого рынка с позиции международного инвестора и определения рыночной премии за риск:
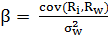
, (25)

где - доходность рассматриваемого индекса;

- доходность мирового индекса MSCI World;

- ковариация;

- дисперсия доходности мирового индекса MSCI World.
Для определения рыночной премии за риск мы опять прибегнем к ICC. Рассчитанные вменённые затраты на капитал для мирового индекса рассмотрим с точки зрения модели CAPM, в предполажении, что страновые риски на уровне мирового индекса нивелированы (и нет необходимости вводить надбавку):
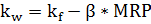
, (26)

где - глобальная безрисковая ставка доходности (считаем, что международный инвестор рассматривает их как самые надежные). Под глобальной безрисковой ставкой доходности понимается доходность по такому финансовому инструменту, который доступен инвесторам со всего мира и что очень важно: данный инструмент должен быть очень ликвидным и получение дохода должно быть гарантировано мировой державой (Вашакмадзе, 2012). В настоящее время к такому инструменту можно отнести государственные облигации США, Германии, Англии и Швейцарии. В своем исследовании мы используем доходность 10-летних облигаций США

Так как для мирового индекса равна 1, то получаем значение рыночной премии за риск:
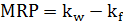
(27)
Тогда спецификация для первого варианта принимает вид:
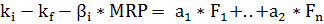
, (28)
Таким образом мы исследуем факторы «избыточных» затрат на капитал.
Второй вариант включает в модель рыночный риск наравне с прочими:
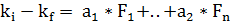
. (29)
В качестве фактора рыночного риска в данной модели предлагается рассмотреть несколько вариантов. В статье (Estrada, 2014) автор предлагает пересмотреть отношение к рыночного риску, так как для долгосрочных инвесторов краткосрочная волатильность доходности, лежащая в основе определения беты, не имеет значения. Автор предлагает в качестве мер риска рассмотреть волатильность долгосрочных доходностей и показатель Conditional Value at Risk для долгосрочных доходностей. В рамках второго варианта модели будут протестированы следующие представления рыночного риска:
- · Рыночная премия за риск;
- · Conditional Value at Risk для долгосрочных доходностей.
Теперь рассмотрим факторы риска, которые отражают характеристики рынка (страны), детерминирующие наблюдаемый дисконт.