
Заключение
В данной работе был исследован вопрос о причинах наблюдаемого значительного дисконта российских акций на основании мультипликатора P/E. Для решения поставленного вопроса были изучены на основании теоретических моделей фундаментальные показатели, определяющие мультипликатор. Данные фундаментальные детерминанты нашли своё подтверждение в проанализированных эмпирических исследования на развитых и развивающихся рынках.


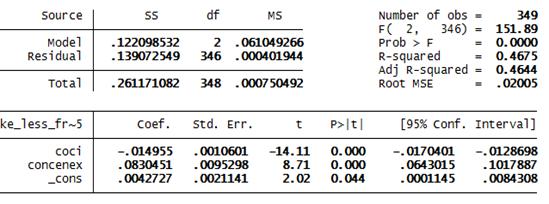
На основании изученных теоретических и эмпирических работ была выдвинута гипотеза, что наблюдаемый дисконт - следствие существующих дополнительных рисков при инвестировании в Россию. Для исследования этих рисков была предложена методология оценки затрат на собственный капитал на основе наблюдаемого P/E. Полученные оценки позволили подтвердить тестируемые гипотезы: оценка затрат на собственный капитал по индексу рынка зависит от показателей инвестиционного климата и структуры экономики страны рассматриваемого рынка.
Значительная концентрации экспорта в результате неконкурентоспособности экономики приводит к увеличению рисков инвестора. Так как при снижении спроса на экспортируемые товары будет иметь негативные последствия для большинства компаний, действующих в этой стране.
Низкий индекса контроля коррупции свидетельствует о увеличении риска того, что компании столкнутся со взяточничеством или другой коррупционной практикой при осуществления бизнеса. Это ставит под угрозу способность компании работать в стране.
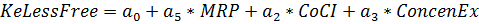
Данные утверждения нашли эмпирическое подтверждения при тестировании на 36 рынках развитых и развивающихся стран. Что позволяет ответить на поставленный в работе вопрос: наблюдаемый дисконт российских акций во многом объясняется повышенными рисками в связи с низким контролем коррупции и структурой экономики, несущей в себе макроэкономические риски.
В исследовании была получена методика для расчета целевого показателя P/E, которая базируется на учете рисков инвестирования через оценку затрат на капитал. На основании полученных оценок затрат на капитал для рассматриваемых стран были рассчитаны целевые показатели P/E. Анализ этих оценок позволил заключить, что они хорошо согласуются с историческими данными. Также стоит отметить, что в основе расчета целевых значений лежат фундаментальные детерминанты, и это позволит учитывать в показателе возможное изменение значений этих детерминант. Данные характеристики предложенного целевого показателя делают его использование в процедурах оценки компании и диагностики переоцененности рынков более предпочтительной, чем историческое среднее.